Última actualización: 19 de octubre de 2026
La hiperpersonalización es una estrategia que utiliza datos sobre el comportamiento, las necesidades y el contexto de cada cliente para determinar qué productos, servicios o comunicaciones son más adecuados para él. A diferencia de la personalización tradicional, no se limita a adaptar mensajes según características conocidas, sino que busca responder a las necesidades concretas de cada persona en un momento determinado.
La hiperpersonalización en banca trata de aplicar estos mismos principios al ámbito financiero: utilizar el comportamiento, las necesidades y el contexto de cada cliente para decidir qué servicios, recomendaciones o comunicaciones pueden ser más útiles para él. No consiste solo en hacer ofertas individuales, sino en relacionar cada decisión con su situación y con el momento en que se produce.
En los últimos años, el sector bancario ha sido testigo de una transformación significativa en la experiencia del cliente (CX). La era digital ha remodelado las expectativas de los clientes, impulsando a los bancos a innovar continuamente para satisfacer estas necesidades en evolución. Los clientes de hoy buscan conveniencia, rapidez y personalización, lo que influye en los bancos para pasar de modelos de servicio tradicionales a enfoques más centrados en el cliente. La integración de la tecnología en la banca no solo ha agilizado las operaciones, sino que también ha abierto nuevas vías para mejorar la participación y satisfacción del cliente.
¿Qué es la hiperpersonalización y en qué se diferencia de la personalización?
Según IBM, la hiperpersonalización incorpora datos granulares como el comportamiento de navegación, la ubicación y factores contextuales (por ejemplo, la hora del día) para adaptar las experiencias a cada cliente. Esta mayor atención al contexto va más allá de utilizar únicamente su nombre o su historial de compras.
Conviene distinguir tres conceptos relacionados:
- Segmentación: reúne a clientes que comparten características o necesidades para orientar una estrategia.
- Personalización: adapta productos, contenidos o mensajes según atributos o preferencias conocidos.
- Hiperpersonalización: utiliza además datos individuales y contexto para decidir qué propuesta o interacción conviene en cada situación.
Estas prácticas no son excluyentes: la segmentación de clientes en banca permite identificar grupos y planificar estrategias, mientras que la hiperpersonalización ayuda a decidir de forma individual qué comunicar a cada cliente.
La hiperpersonalización en la banca va más allá de las prácticas estándar. Puede apoyarse en el análisis avanzado de datos, la inteligencia artificial (IA) y el aprendizaje automático (ML) para proporcionar experiencias individualizadas. El uso de datos en tiempo real y análisis predictivos ayuda a comprender las preferencias, comportamientos y necesidades financieras de los clientes, permitiendo a los bancos adaptar sus productos, servicios y comunicaciones con mayor precisión.
La importancia de la hiperpersonalización en la banca minorista
Deloitte identifica la hiperpersonalización (experiencias adaptadas a cada cliente o familia) como uno de los cambios que están transformando la banca minorista, junto con la digitalización y el mayor peso del asesoramiento financiero. Esta evolución requiere pasar de una oferta uniforme a relaciones más centradas en las circunstancias del cliente.
Los bancos deben evolucionar de modelos centrados en el producto a modelos centrados en el cliente, una transición que es clave para mantenerse competitivos en un mercado que cambia rápidamente. Este cambio no se trata solo de ofrecer servicios digitales, sino de usar los datos del cliente para crear experiencias bancarias más significativas y personalizadas. Los bancos que logren esta transformación pueden esperar una mayor lealtad del cliente, tasas de satisfacción más altas y, en última instancia, un aumento de los ingresos.
La banca tradicional se ha caracterizado por un enfoque de talla única, con productos y servicios estandarizados. Sin embargo, el surgimiento de tecnologías digitales ha permitido a los bancos avanzar hacia servicios hiperpersonalizados. Este cambio está impulsado por la demanda del cliente de servicios que se adapten a sus situaciones financieras y preferencias únicas. Los bancos ahora se están enfocando en comprender los viajes individuales de los clientes y en aprovechar el análisis de datos para ofrecer soluciones personalizadas que se alineen con las necesidades específicas del cliente.
Aplicaciones y casos de uso en el mundo real en la banca
La hiperpersonalización tiene aplicaciones prácticas que están transformando el sector bancario. Aquí hay cinco casos de uso clave donde la hiperpersonalización está teniendo un impacto significativo:
- Recomendaciones de Productos Personalizados : Los bancos están utilizando datos de clientes para recomendar productos financieros específicamente adecuados para perfiles de clientes individuales. Este enfoque es similar a la experiencia de compra personalizada ofrecida por las principales plataformas de comercio electrónico.
- Precios Dinámicos y Ofertas : Basándose en el historial de transacciones de un cliente, puntuación de crédito y otros comportamientos financieros, los bancos pueden ofrecer precios dinámicos en préstamos, tarjetas de crédito y otros productos financieros, junto con ofertas y recompensas personalizadas.
- Asesoramiento Financiero Personalizado : Con la hiperpersonalización, los bancos pueden proporcionar asesoramiento financiero a medida para los clientes. Esto incluye sugerencias de inversión, planes de ahorro y consejos de presupuestación basados en la historia financiera y objetivos del cliente.
- Servicio al Cliente Predictivo : Al analizar interacciones y preferencias pasadas, los bancos pueden anticipar las necesidades de los clientes y abordarlas de manera proactiva, lo que lleva a una experiencia de servicio al cliente más receptiva.
- Detección y Prevención de Fraudes : La hiperpersonalización también juega un papel crucial en mejorar la seguridad. Al comprender los patrones de comportamiento típicos del cliente, los bancos pueden identificar y reaccionar rápidamente a actividades anómalas y potencialmente fraudulentas.
Tecnologías que habilitan la hiperpersonalización
El papel de la inteligencia artificial y el aprendizaje automático
La Inteligencia Artificial (IA) y el Aprendizaje Automático (ML) pueden ser herramientas importantes de la hiperpersonalización en la banca. Estas tecnologías permiten a los bancos procesar grandes cantidades de datos y obtener información procesable sobre las preferencias y comportamientos del cliente. Los algoritmos de IA pueden analizar patrones de transacciones, hábitos de gasto e incluso actividad en redes sociales para adaptar los servicios bancarios a las necesidades individuales. Además, los modelos de aprendizaje automático mejoran con el tiempo, refinando constantemente el proceso de personalización a medida que ingieren más datos.
Aprovechamiento de Big Data para servicios bancarios a medida
Big Data juega un papel fundamental en la habilitación de servicios bancarios hiperpersonalizados. Al analizar grandes conjuntos de datos, los bancos pueden obtener una comprensión integral de su base de clientes. Este análisis incluye información demográfica, historial de transacciones, comportamiento en línea e incluso elecciones de estilo de vida. Con estas perspectivas, los bancos pueden crear experiencias altamente personalizadas para el cliente. Por ejemplo, Big Data puede ayudar a identificar eventos de vida como la compra de una casa o la planificación para la jubilación, permitiendo a los bancos ofrecer productos financieros relevantes en el momento adecuado.
Análisis en tiempo real y gestión de canales para comunicaciones personalizadas
La capacidad de ofrecer experiencias hiperpersonalizadas depende en gran medida del análisis en tiempo real y de una gestión de canales efectiva. Estos componentes son cruciales para interpretar los datos del cliente y entregar comunicaciones personalizadas a través de varios puntos de contacto.
Los análisis en tiempo real permiten a los bancos tomar decisiones instantáneas basadas en datos actuales del cliente. Esto podría incluir cambios en el comportamiento de gasto, actividad de navegación actual o la ocurrencia de eventos significativos de la vida. Al analizar estos datos a medida que suceden, los bancos pueden proporcionar ofertas, consejos y soluciones inmediatos y relevantes que resuenen con el contexto y las necesidades actuales del cliente individual.
Una gestión de canales efectiva garantiza que estas interacciones personalizadas ocurran en las plataformas preferidas del cliente, ya sea a través de una notificación de aplicación, correo electrónico, SMS o incluso a través de una experiencia web personalizada. La integración fluida de comunicaciones multicanal es clave para involucrar a los clientes donde están más activos y receptivos.
Las tecnologías para coordinar estas interacciones deben poder:
- Interpretar datos y eventos relevantes del cliente.
- Aplicar reglas y criterios de decisión adaptados a su contexto.
- Coordinar comunicaciones en los canales disponibles, respetando las preferencias del cliente.
- Medir los resultados para mejorar las decisiones posteriores.
Estas capacidades deben integrarse con los sistemas bancarios existentes y contribuir a una experiencia más relevante y coherente.
Cómo ayuda Latinia a desarrollar estrategias de hiperpersonalización bancaria
Latinia es una plataforma de software para comunicaciones bancarias en tiempo real que conecta los sistemas transaccionales del banco con sus canales de comunicación. En una estrategia de hiperpersonalización, analiza los eventos en su contexto y aplica reglas para decidir qué notificar, a quién y cuándo, además de gestionar la entrega. Se apoya en los datos y criterios definidos por cada entidad.
- RTD Universal : analiza eventos y aplica reglas del banco para activar comunicaciones transaccionales, operativas, de seguridad o cumplimiento.
- RTD NBA/O (Next Best Action / Next Best Offer) : identifica momentos pertinentes para acciones de servicio, fidelización y ofertas en función del contexto del cliente.
- RTD Suscripción : permite que cada cliente configure las alertas que desea recibir, con sus condiciones y canales, dentro del catálogo del banco.
- Gateway de Notificaciones Críticas (SDP) : gestiona la entrega, priorización y trazabilidad de notificaciones sensibles mediante múltiples canales y proveedores.
Por ejemplo, tras una operación bancaria, la entidad puede comprobar si hay información relevante que comunicar, evaluar las preferencias del cliente y decidir si envía una notificación. La aportación de Latinia se centra en la decisión y la comunicación; el conocimiento financiero del cliente y la definición de ofertas siguen dependiendo de la entidad.
Esto conecta directamente con la relevancia y oportunidad de las comunicaciones bancarias: no se trata únicamente de personalizar un mensaje, sino de determinar si realmente aporta valor al cliente en ese momento.
TIP DEL EXPERTO
Antes de automatizar nuevas comunicaciones, identifica qué eventos bancarios representan una necesidad real para el cliente. La hiperpersonalización no consiste en aprovechar cualquier oportunidad para enviar un mensaje, sino en decidir cuándo una interacción aporta valor y cuándo es preferible no comunicar.
Estrategias de hiperpersonalización para bancos
Enfoques centrados en el cliente en el diseño de productos
En el ámbito de la hiperpersonalización, un enfoque centrado en el cliente en el diseño de productos es primordial. Esta estrategia implica crear productos y servicios bancarios que no solo respondan a las necesidades del cliente sino que también aborden las demandas futuras de manera preventiva. Las perspectivas de Deloitte enfatizan la importancia de que los bancos comprendan a sus clientes a nivel individual. Esta comprensión profunda permite el diseño de productos financieros que resuenen con segmentos específicos de clientes.
Por ejemplo, un banco podría ofrecer una tarjeta de crédito personalizada con características adaptadas a viajeros frecuentes o proporcionar una cuenta de ahorros con beneficios únicos para estudiantes. Estos productos personalizados no solo satisfacen las necesidades del cliente de manera más efectiva, sino que también mejoran la experiencia general del cliente, fomentando un sentido de valor y pertenencia entre los clientes.
Mejora del compromiso y la lealtad del cliente
La hiperpersonalización también juega un papel crítico en mejorar el compromiso y la lealtad del cliente. Los bancos que aprovechan los datos para comprender el comportamiento y las preferencias del cliente pueden crear interacciones más significativas. Este enfoque puede manifestarse en estrategias de comunicación personalizadas, donde los bancos se comunican con los clientes con información relevante en el momento adecuado, a través de los canales adecuados, con la ayuda de herramientas como Latinia.
El World Retail Banking Report 2025 de Capgemini señala que las comunicaciones personalizadas, la asistencia en tiempo real y las recompensas adaptadas pueden reforzar el compromiso del cliente bancario; también vincula las recompensas relevantes con la fidelidad a largo plazo.
Por ejemplo, enviar un consejo de gestión financiera personalizado a través de una notificación de aplicación móvil u ofrecer un plan de inversión personalizado por correo electrónico. Esta relevancia en la comunicación no solo aumenta el compromiso del cliente sino que también construye confianza y lealtad, ya que los clientes se sienten comprendidos y valorados.
Desafíos y consideraciones éticas
Equilibrio entre personalización y preocupaciones de privacidad
Si bien la hiperpersonalización ofrece numerosos beneficios, también presenta desafíos, particularmente en lo que respecta a la privacidad. Los clientes son cada vez más conscientes de sus derechos de privacidad de datos y están preocupados por cómo se utiliza su información personal. Los bancos deben navegar la delgada línea entre ofrecer servicios personalizados y respetar la privacidad del cliente. Este equilibrio implica ser transparentes sobre las prácticas de recopilación y uso de datos, obtener consentimiento explícito y proporcionar opciones para que los clientes controlen sus datos.
El Comité Europeo de Protección de Datos recuerda que el perfilado implica analizar automáticamente datos personales para evaluar aspectos como las preferencias, los intereses o la situación económica. Por eso, los bancos deben prestar especial atención al uso responsable de estos datos y a las garantías aplicables a las decisiones automatizadas.
Abordar la seguridad de los datos y el cumplimiento regulatorio
La seguridad de los datos y el cumplimiento regulatorio son otros desafíos significativos en la era de la hiperpersonalización. A medida que los bancos recopilan y analizan más datos de clientes, aumenta el riesgo de violaciones de datos. Los bancos deben garantizar medidas de ciberseguridad robustas para proteger la información del cliente. Además, deben cumplir con un complejo entramado de regulaciones que rigen la privacidad y protección de datos, como el GDPR en Europa y varias leyes estatales en los EE. UU. Navegar por estos paisajes regulatorios requiere un enfoque proactivo para el cumplimiento y un compromiso con prácticas éticas de datos.
Los beneficios de ingresos por avanzar en la madurez de la personalización
El camino hacia la hiperpersonalización no es solo un esfuerzo para la satisfacción del cliente; tiene un impacto demostrable en los ingresos de un banco. La curva de madurez de personalización, como se ilustra en el gráfico a continuación, proporciona una clara trayectoria de aumento de ingresos a medida que los bancos avanzan a través de varias etapas de madurez en personalización.
Comenzando desde envíos de mensajes simples hasta una personalización predictiva más sofisticada, cada paso adelante en la escalera de personalización se correlaciona con un aumento tangible en los ingresos. Esto se evidencia en las sustanciales cifras de ventas reportadas por líderes de la industria que atribuyen una porción significativa de sus ingresos a recomendaciones hiperpersonalizadas.
Por ejemplo, a medida que los bancos pasan de la inserción de campos genéricos en las comunicaciones a la segmentación basada en reglas, ven un aumento en el compromiso del cliente, lo que se traduce en mayores ventas. Esta progresión continúa ganando impulso a medida que los bancos adoptan recomendaciones de comportamiento y optimización omnicanal, culminando en el enfoque sofisticado de la personalización predictiva. En esta etapa, los bancos no solo están reaccionando a los comportamientos de los clientes, sino anticipando sus necesidades, lo que lleva a una entrega de servicios proactiva por la que los clientes están dispuestos a pagar.
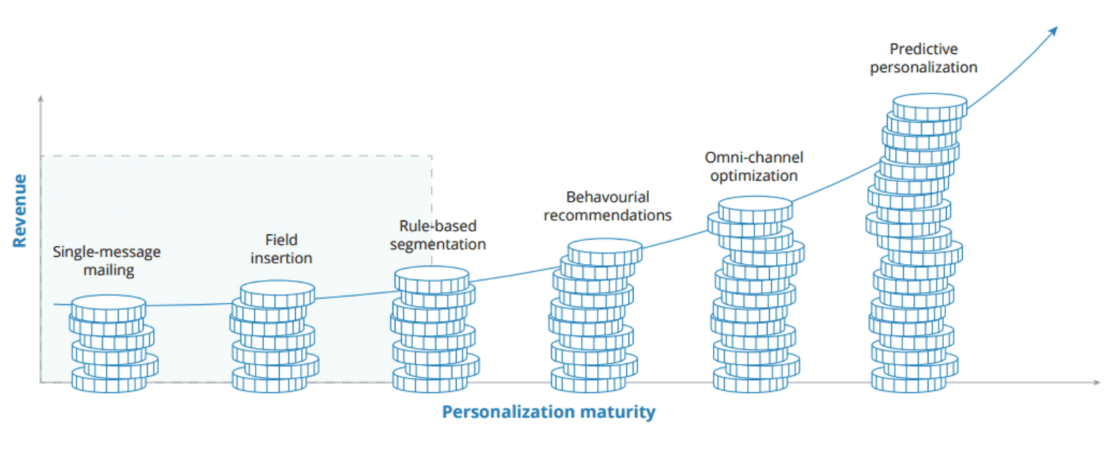
Fuente: El futuro de la banca minorista – El imperativo de la hiperpersonalización – Deloitte
El caso de la eficacia de la hiperpersonalización se fortalece aún más con las historias de éxito de corporaciones no bancarias como Amazon y Netflix, que han aprovechado la hiperpersonalización para asegurar el 35% y el 60% de sus ventas, respectivamente. De manera similar, Starbucks ha visto que sus ingresos incrementales se triplican a través del uso estratégico de ofertas hiperpersonalizadas.
Conclusión
La hiperpersonalización puede mejorar la experiencia bancaria cuando los datos se convierten en decisiones útiles, relevantes y respetuosas con las preferencias del cliente. El valor no está en multiplicar ofertas o notificaciones, sino en identificar qué necesita cada persona y cuándo conviene actuar.
Para ponerla en práctica, los bancos necesitan combinar conocimiento del cliente, criterios de negocio y tecnología capaz de actuar sobre eventos y coordinar comunicaciones. Latinia aporta software especializado en decisión y comunicación bancaria en tiempo real que puede ayudar en esta última parte, integrado con los sistemas y datos de la entidad.
Si quieres explorar cómo aplicar estas capacidades a las comunicaciones de tu banco, puedes hablar con el equipo de Latinia .
Preguntas frecuentes sobre hiperpersonalización
¿Qué diferencia hay entre personalización e hiperpersonalización?
La personalización adapta mensajes, contenidos o productos según atributos conocidos del cliente. La hiperpersonalización también tiene en cuenta su comportamiento, sus necesidades y su contexto para decidir qué interacción es relevante en una situación concreta.
¿Cuáles son algunos ejemplos de hiperpersonalización en banca?
Recomendar opciones de ahorro según las necesidades del cliente, adaptar una notificación a una operación reciente o evitar una comunicación que no resulte oportuna son ejemplos de aplicación bancaria.
¿La hiperpersonalización necesita inteligencia artificial?
No necesariamente. La IA puede ayudar a reconocer patrones o priorizar recomendaciones, pero las reglas de negocio, los eventos y las preferencias del cliente también permiten decisiones individualizadas.
¿La hiperpersonalización tiene que producirse en tiempo real?
No siempre. Los eventos en tiempo real son útiles cuando una operación o una señal requiere respuesta inmediata, pero la hiperpersonalización también puede aplicarse en procesos planificados o diferidos.