
Última actualización: 13 de noviembre de 2026
En la actualidad, el sector bancario se enfrenta a retos y oportunidades significativos, y el Net Promoter Score (NPS) se ha consolidado como un indicador crucial para medir la predisposición a recomendar una entidad. La banca moderna ya no trata solo de ofrecer productos y servicios financieros. Ahora es imprescindible brindar experiencias excepcionales y memorables para los clientes.
La competencia intensiva y la digitalización de los servicios han puesto de manifiesto la necesidad de adaptarse y evolucionar constantemente. Los consumidores de hoy buscan inmediatez, personalización y comodidad, y son más propensos a compartir sus experiencias, tanto positivas como negativas, con su red de contactos. En este contexto, un NPS elevado puede favorecer las recomendaciones positivas y una adquisición de clientes más efectiva y rentable, aunque su impacto debe analizarse junto con otros indicadores.
Las herramientas de análisis y decisión en tiempo real surgen como elementos transformadores en este panorama. Permiten a las entidades bancarias obtener información inmediata sobre el comportamiento y las preferencias de sus clientes, habilitando la toma de decisiones informadas y proactivas que pueden potenciar el NPS. Esta combinación de tecnología avanzada y estrategia centrada en el cliente constituye una base para construir relaciones duraderas y mejorar la experiencia bancaria.
En este post, exploraremos cómo el análisis en tiempo real y los motores de decisión pueden ser implementados para optimizar el NPS en banca, presentando estrategias concretas y soluciones específicas proporcionadas por Latinia.
PUNTOS CLAVE
- El NPS mide la disposición a recomendar y complementa otros indicadores de experiencia y satisfacción.
- Su cálculo distingue entre promotores, pasivos y detractores y debe compararse con metodologías homogéneas.
- El NPS relacional evalúa la relación global, y el NPS transaccional analiza una experiencia concreta.
- Mejorarlo exige identificar las causas de insatisfacción y actuar sobre momentos de fricción.
- Las comunicaciones bancarias contextualizadas y oportunas pueden ayudar a mejorar el NPS.
Entendiendo el NPS: conceptos básicos
El Net Promoter Score (NPS) resume la disposición declarada de un cliente a recomendar su entidad bancaria. Puede interpretarse también como una representación del valor que una entidad bancaria proporciona a sus clientes. Pero ¿cómo se define y calcula este indicador y por qué es tan importante para los bancos en la era digital?
Definición y cálculo del NPS
El NPS mide la disposición de los clientes a recomendar una empresa, producto o servicio a amigos o compañeros a partir de una pregunta con escala de 0 a 10. No mide directamente la satisfacción ni la retención. Las respuestas se clasifican en tres categorías:
- Promotores (9-10): clientes que están encantados con el servicio y lo recomendarían.
- Pasivos (7-8): clientes satisfechos, pero no entusiasmados, susceptibles a ofertas de la competencia.
- Detractores (0-6): clientes insatisfechos que pueden dañar la marca a través del boca a boca negativo.
El NPS se calcula sustrayendo el porcentaje de detractores del porcentaje de promotores, y el resultado final varía entre -100 y +100.
NPS = % de Promotores – % de Detractores
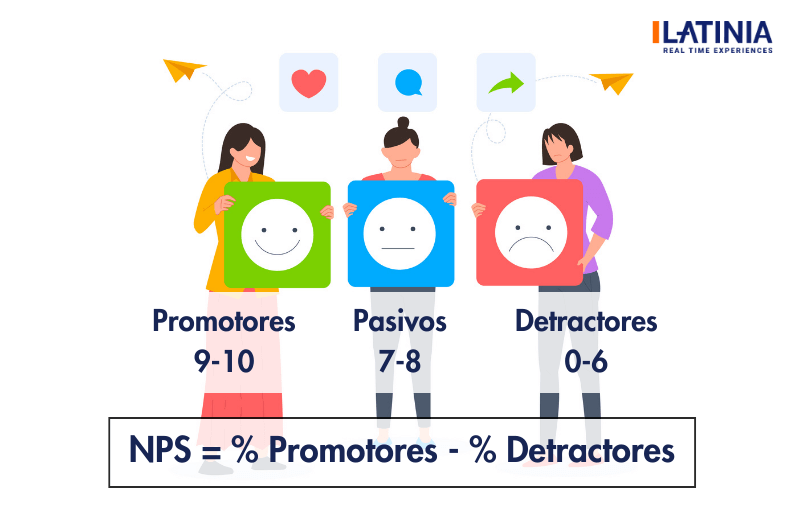
Ejemplo de cálculo: si una entidad obtiene un 55 % de promotores, un 30 % de pasivos y un 15 % de detractores, su NPS será de 40 puntos (55 − 15). El valor debe interpretarse comparando periodos, segmentos y muestras equivalentes.
NPS relacional y NPS transaccional en banca
El NPS relacional evalúa la percepción general de un cliente sobre su banco, mientras que el NPS transaccional recoge su disposición a recomendar después de una interacción específica, como abrir una cuenta, realizar una gestión o resolver una incidencia. Ambos enfoques son complementarios y ayudan a identificar oportunidades distintas de mejora.
Importancia y beneficios del NPS en banca
En el sector bancario, el NPS ayuda a monitorizar la percepción de los clientes y a identificar oportunidades de mejora. Un NPS elevado puede estar asociado con lealtad y recomendación, lo que puede traducirse potencialmente en distintos beneficios:
- Retención de Clientes: Un cliente satisfecho es menos probable que cambie a otra entidad bancaria.
- Recomendaciones Boca a Boca: Los promotores actúan como embajadores de la marca, atrayendo a nuevos clientes de manera orgánica.
- Incremento en la Rentabilidad: La adquisición de nuevos clientes a través de recomendaciones reduce los costes de marketing y ventas.
- Mejora Continua: El feedback de los clientes proporciona insights valiosos para mejorar productos y servicios.
Según un análisis de Qualtrics XM Institute publicado en 2024, el NPS medio de 15 bancos estadounidenses fue de 24 puntos. Es una referencia puntual presentada a modo de ejemplo, que no debe extrapolarse directamente a otros territorios o al momento actual.
La revolución del análisis en tiempo real
El análisis en tiempo real está redefiniendo el modo en que las entidades bancarias operan y toman decisiones. Analizar esta información de forma instantánea se ha convertido en un componente vital para mantenerse competitivo.
¿Qué es el análisis en tiempo real?
El análisis en tiempo real es el proceso de examinar, procesar e interpretar datos a medida que se reciben, proporcionando insights y conocimientos instantáneos. En el contexto bancario, esto implica analizar transacciones, interacciones del cliente, y otros eventos conforme ocurren, permitiendo a los bancos responder de manera inmediata y proactiva a las necesidades y expectativas de los clientes.
Este tipo de análisis posibilita la detección inmediata de patrones, tendencias y anomalías, facilitando la identificación de oportunidades y amenazas en tiempo real. Es un aliado crucial para ajustar estrategias, personalizar servicios y prevenir problemas antes de que afecten a los clientes.
Ventajas en el contexto bancario
La incorporación del análisis en tiempo real en el sector bancario puede facilitar respuestas oportunas y experiencias más fluidas que pueden impactar directamente en la satisfacción del cliente y, consecuentemente, en el NPS:
- Respuesta Inmediata: Permite actuar de forma proactiva ante incidencias o cambios en el comportamiento del cliente.
- Personalización del Servicio: Facilita la creación de ofertas y servicios personalizados basados en el comportamiento y preferencias del cliente.
- Prevención de Fraudes: Detecta patrones anómalos y transacciones sospechosas al instante, mitigando riesgos financieros.
- Optimización de Operaciones: Mejora la eficiencia operativa mediante la identificación de cuellos de botella y la automatización de procesos.
- Incremento en la Satisfacción del Cliente: La capacidad de adaptación y respuesta rápida eleva la experiencia del cliente.

Estrategias generales para mejorar el NPS
Antes de sumergirnos en cómo las herramientas de análisis y decisión en tiempo real pueden optimizar el NPS, es esencial comprender las estrategias generales que sientan las bases para mejorar este indicador crucial.
Escucha activa y comprensión del cliente
Entender las necesidades, expectativas y preocupaciones de los clientes es el primer paso para mejorar el NPS. La escucha activa implica no solo recoger feedback de los clientes sino también analizar e interpretar este feedback para obtener información valiosa. Esto permite a los bancos detectar áreas de mejora y adaptar sus servicios para satisfacer mejor las expectativas de los clientes.
Mejora continua y adaptación
El entorno bancario está en constante evolución, y los clientes esperan que los servicios evolucionen con él. Una estrategia de mejora continua, basada en la evaluación regular de los servicios y la implementación de mejoras, es fundamental para mantener un alto NPS. Los bancos deben estar dispuestos a adaptarse y evolucionar, incorporando nuevas tecnologías y ajustando sus servicios para satisfacer las necesidades cambiantes de los clientes.
Personalización de servicios
Los clientes valoran las experiencias personalizadas y, por tanto, la personalización de servicios es una estrategia clave para mejorar el NPS. Ofrecer productos y servicios que se alinean con las preferencias y necesidades individuales de los clientes no solo aumenta la satisfacción del cliente sino que también promueve la lealtad y la recomendación.
Ejemplo práctico
Un banco que implementa estas estrategias podría realizar encuestas regulares para recoger feedback de los clientes, analizar los resultados para identificar áreas de mejora, implementar cambios basados en esta información y personalizar sus ofertas, servicios y comunicaciones según las preferencias de cada cliente. Este enfoque holístico y centrado en el cliente puede incrementar el número de promotores y mejorar el NPS.
Cómo medir si las mejoras funcionan
Para valorar los resultados, conviene desglosar el NPS por segmento de clientes, canal y tipo de interacción, y combinarlo con CSAT, CES, reclamaciones, tiempos de resolución y abandono. Por ejemplo, tras activar avisos proactivos sobre una operación rechazada, el banco puede comparar la frecuencia de reclamaciones y la valoración de esa experiencia antes y después. Así se evita atribuir cualquier mejora a la tecnología sin comprobarla.
Estrategias basadas en herramientas de análisis y decisión en tiempo real
La utilización de herramientas de análisis y decisión en tiempo real en el ámbito bancario es clave para optimizar el Net Promoter Score (NPS). Permiten a los bancos ofrecer experiencias altamente personalizadas y abordar de manera instantánea las necesidades y potenciales inconvenientes de sus clientes, inclusive en el ámbito de la prevención del fraude.
Personalización de la experiencia del cliente
La personalización se traduce en una mejora de la experiencia de cliente y una mayor satisfacción, incrementando el número de promotores dispuestos a recomendar los servicios del banco.
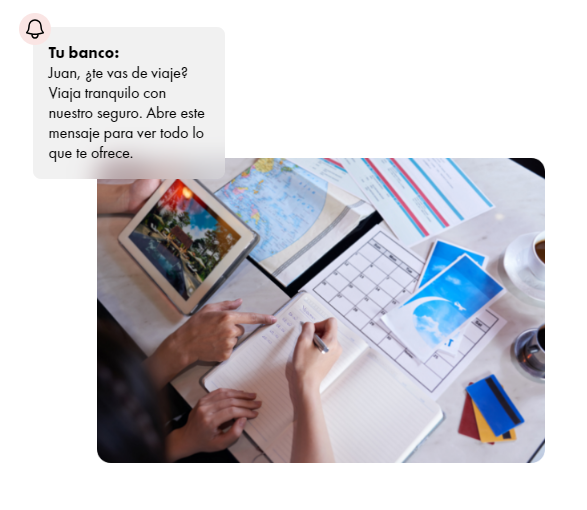
Ejemplo: Si un banco, mediante análisis en tiempo real, detecta patrones de gasto en viajes de un cliente, puede ofrecerle productos o servicios adicionales relacionados, como ofertas exclusivas o seguros de viaje personalizados, contribuyendo así a mejorar la experiencia y potencialmente el NPS.
Identificación y corrección de puntos débiles en tiempo real
Los sistemas pueden detectar áreas de fricción durante las interacciones y facilitar su resolución, evitando experiencias negativas y contribuyendo a mejorar el NPS.
Ejemplo: Si un cliente experimenta demoras en una transacción, el banco puede detectarlo e intervenir rápidamente, comunicando el estado de la operación y los pasos previstos para resolverla.
Fomento de la proactividad y anticipación de problemas
Anticipar problemas minimiza el impacto negativo en la percepción del servicio y puede contribuir a un mayor número de promotores.
Ejemplo: El análisis en tiempo real puede alertar al banco sobre posibles fallos en el sistema antes de que afecten al cliente, facilitando la corrección proactiva y ayudando a mantener una experiencia positiva.
Detección y prevención del fraude
La prevención del fraude es esencial para mantener la confianza. Los sistemas de seguridad y monitorización del banco identifican actividades sospechosas, mientras que las soluciones de comunicaciones permiten informar o solicitar verificaciones cuando corresponda.
Ejemplo: Si el sistema antifraude detecta una operación inusual, el banco puede aplicar sus controles y enviar una alerta o solicitar una confirmación al cliente. La comunicación debe ser clara y segura para evitar nuevas fricciones.
Toma de decisiones rápidas para la resolución de incidencias
Resolver incidencias de forma rápida y eficiente reduce el número de detractores y contribuye a un NPS más favorable.
Ejemplo: Si un cliente reporta una incidencia, el análisis en tiempo real permite evaluar rápidamente la situación y proporcionar soluciones efectivas, mejorando su experiencia con el banco.
Cómo contribuye Latinia a mejorar la experiencia del cliente
Latinia ofrece soluciones de análisis y decisión en tiempo real que permiten a las entidades bancarias mejorar la experiencia del cliente mediante la personalización y la gestión proactiva de información crítica y relevante.
El compromiso de Latinia con la innovación y la excelencia en el servicio al cliente posiciona a sus productos como aliados estratégicos en la búsqueda de la excelencia en la experiencia del cliente bancario.
Motor RTD Next Best Action (NBA/O): decisiones y comunicaciones contextualizadas
El Motor RTD NBA de Latinia analiza información transaccional y datos de inteligencia del cliente para generar notificaciones sensibles al contexto en tiempo real, convirtiendo situaciones potencialmente negativas en experiencias positivas y fomentando la lealtad del cliente.
La incorporación de reglas de negocio avanzadas y el aprovechamiento de eventos financieros en tiempo real permite a los bancos ser consistentemente proactivos y ofrecer comunicaciones relevantes en la vida cotidiana de sus clientes, más allá de los canales digitales, elevando así el NPS.
Los bancos que implementan estas capacidades pueden mejorar la fidelidad del cliente, al convertir cada interacción en una oportunidad para aportar valor en momentos críticos y receptivos.
Motor RTD Suscripción: preferencias de comunicación
El Motor RTD Suscripción de Latinia, diseñado específicamente para la banca, empodera a los clientes, permitiéndoles decidir cuándo y cómo quieren estar informados sobre su dinero. Este control y personalización de las notificaciones permite evitar la saturación informativa y mejora significativamente la experiencia del cliente, lo que, a su vez, contribuye al aumento del NPS.
La personalización de notificaciones es crucial, ya que asegura que los clientes reciban información genuinamente relevante y deseada para ellos, mejorando su satisfacción y, por tanto, contribuyendo positivamente al NPS.
Entrega fiable de comunicaciones críticas
El Gateway de Alertas Críticas de Latinia proporciona una infraestructura escalable y segura, enfocada en garantizar la entrega de mensajes críticos. La recepción segura y fiable de notificaciones críticas evita problemas y frustraciones en el cliente, garantizando que informaciones sensibles como OTPs, confirmaciones de transacciones o avisos de posible fraude sean recibidos sin inconvenientes.
Por ejemplo, la reconexión automática, la redirección y la gestión avanzada de proveedores ayudan a que los mensajes críticos lleguen incluso en situaciones adversas, manteniendo la confianza del cliente y favoreciendo una percepción positiva del servicio bancario.
Conclusiones
La evolución del entorno bancario hacia un modelo más centrado en el cliente ha elevado la importancia del NPS como indicador clave de la satisfacción y lealtad del cliente. Optimizar el NPS es crucial y para ello la integración de estrategias efectivas y herramientas avanzadas como las que ofrece Latinia es fundamental.
Latinia proporciona soluciones avanzadas como los motores RTD Next Best Action y RTD Suscripción, así como el Gateway de Alertas Críticas, que potencian la experiencia del cliente mediante personalización, control de notificaciones y entrega fiable de mensajes críticos. Estas soluciones contribuyen a mitigar situaciones adversas y fortalecer la relación con el cliente, favoreciendo una percepción más positiva y recomendaciones.
En este sentido, la adaptación y evolución constantes son vitales para mantenerse al frente de las expectativas del cliente. Implementar estrategias y herramientas que permitan una interacción más proactiva, relevante y segura con el cliente es el camino hacia un servicio bancario de excelencia y un NPS elevado.
Si quieres saber más sobre cómo Latinia puede ayudarte a mejorar el NPS y cómo nuestras soluciones pueden integrarse en tu estrategia de experiencia del cliente, no dudes en contactarnos. Nuestro equipo de expertos está listo para asesorarte en tu camino hacia un servicio bancario más personalizado, seguro y orientado al cliente, donde cada interacción cuenta para construir relaciones más fuertes y duraderas.
¡Impulsa tu NPS y descubre el verdadero potencial de tu servicio bancario con Latinia!
Preguntas frecuentes sobre el NPS en banca
¿Qué es el NPS en banca?
Es un indicador de la disposición de los clientes a recomendar su banco, utilizado para seguir la percepción de la relación con la entidad.
¿Cómo se calcula el NPS de un banco?
Se resta el porcentaje de detractores (puntuaciones de 0 a 6) al de promotores (9 a 10). Los pasivos (7 y 8) no entran directamente en la resta.
¿Qué se considera un buen NPS en banca?
Depende del país, el segmento y la metodología. Un resultado positivo refleja más promotores que detractores, pero las comparaciones requieren muestras equivalentes.
¿Cómo pueden los bancos mejorar su NPS?
Identificando causas de insatisfacción, simplificando gestiones, resolviendo incidencias y aportando comunicaciones claras, relevantes y oportunas.
¿Cuál es la diferencia entre NPS relacional y transaccional?
El relacional evalúa la percepción global del banco. El transaccional se centra en una experiencia concreta, como la contratación o la resolución de una incidencia.
¿Cómo ayuda la tecnología en tiempo real a mejorar el NPS?
Permite responder a eventos relevantes y activar comunicaciones oportunas, pero su contribución debe comprobarse a través de métricas de experiencia.