La experiencia de cliente en banca es la percepción que genera cada interacción entre una entidad y su cliente, desde la apertura de una cuenta hasta el aviso de una operación. Los neobancos la han convertido en su principal ventaja competitiva, y su regla de fondo es que se gana en el día a día: el banco que acompaña cada operación se convierte en el banco principal.
En tres semanas de septiembre, la banca digital en América Latina acumuló más movimientos que en muchos trimestres. El 15 de septiembre, Revolut recibió de la Superintendencia Financiera de Colombia (SFC) la licencia que le permite operar como banco regulado en el país, con el lanzamiento previsto para 2027. Dos días después, Lulo Bank presentó Lulo Empresas, su ecosistema de servicios financieros para compañías. El 30 de septiembre, Nubank descartó una operación con el británico Monzo y reafirmó su foco en Brasil, México, Colombia y su expansión internacional con Nu Global. En paralelo, Revolut superó el millón de clientes en México menos de ocho meses después de iniciar allí su operación bancaria.
Cuatro movimientos con una misma dirección: los neobancos compiten por ser el banco del día a día de sus clientes. Y su principal argumento es la experiencia de cliente.
Un ecosistema de más de 3.000 fintech
El cuarto informe sobre fintech en América Latina y el Caribe del Banco Interamericano de Desarrollo (BID) y Finnovista contabilizó 3.069 empresas fintech en 26 países en 2023, frente a 703 en 2017. Pagos y remesas, con el 21% de las plataformas, y préstamos, con el 19%, son los segmentos con más actores. Tras esa expansión, el 41% de las fintech identifica la escalabilidad como su principal reto: la etapa de crecer en número ha dado paso a la de crecer en relación con el cliente.
Dentro de ese ecosistema, los neobancos son el segmento que compite de forma más directa con la banca por la relación diaria. En Colombia, según el gremio Colombia Fintech, los depósitos de los colombianos en neobancos se multiplicaron por diez en doce meses, hasta cerca de 2 billones de pesos, con Nu Colombia, RappiPay y Lulo Bank como las entidades que más captan.
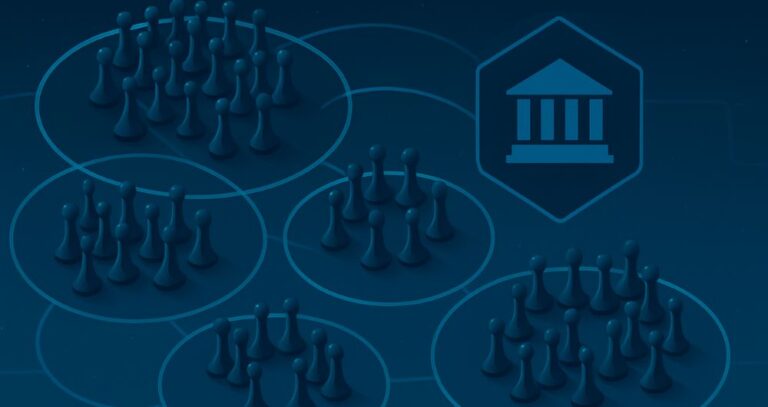
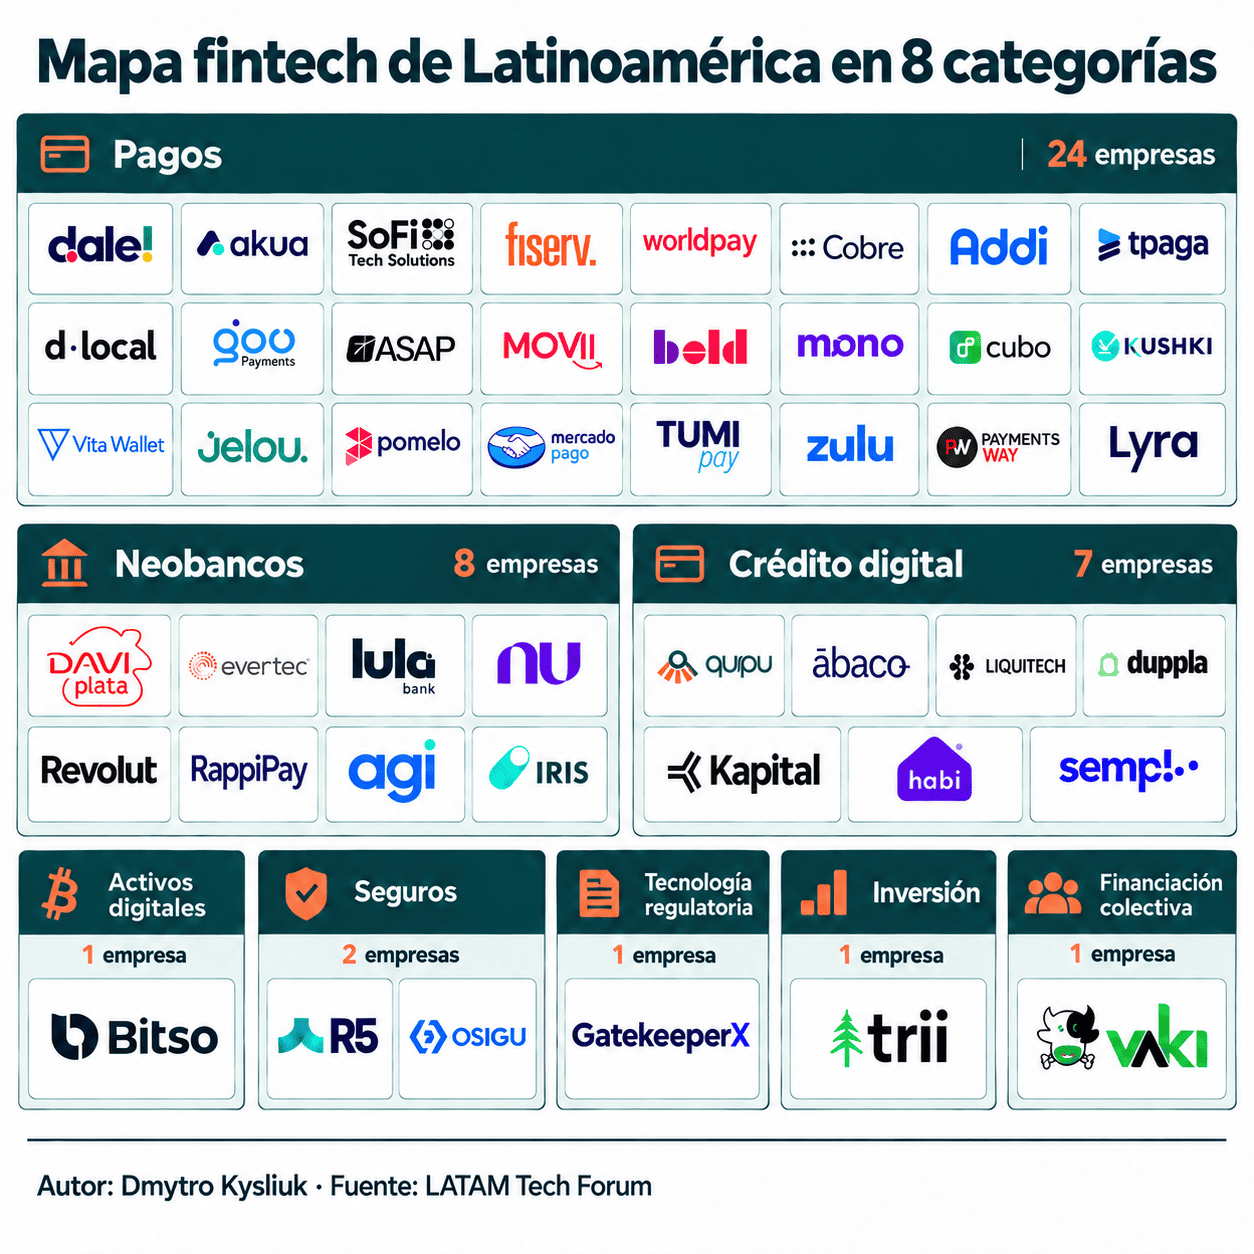
Un mapa reciente del ecosistema, ilustra la composición del segmento. Junto a Nubank y Revolut, nacidos digitales, sus ocho neobancos incluyen DaviPlata, Lulo Bank, RappiPay e IRIS, impulsados por grupos financieros tradicionales o en alianza con ellos. Esa mezcla de orígenes es, en sí misma, la noticia: la banca tradicional ya compite en experiencia de cliente con marcas propias.
Por qué los neobancos ganan en experiencia de cliente
Los datos de satisfacción en Europa y Estados Unidos apuntan en la misma dirección. En España, el Consumer Bank Rankings 2026 de YouGov describe una dualidad: los neobancos lideran en satisfacción, mientras la banca tradicional lidera en consideración, con seis de las diez entidades mejor valoradas de perfil digital: ING, Caja Laboral, OpenBank, Revolut, Trade Republic, N26, imagin, Evo Bank, Cajamar, y BBVA. En Estados Unidos, el estudio de banca directa 2026 de JD Power concluye que los bancos solo digitales siguen ganando clientes a la banca tradicional gracias a experiencias digitales personalizadas, con margen de mejora en la atención al cliente del día a día.
Detrás de esa ventaja hay tres elementos de diseño:
- La frecuencia: la aplicación forma parte de la rutina del cliente, y cada uso es una oportunidad de relación.
- La inmediatez: operaciones, avisos y respuestas en tiempo real.
- La simplicidad: productos con condiciones claras, que se contratan y gestionan desde el móvil.
La dualidad que muestra YouGov es la clave del análisis. Los neobancos ganan la experiencia; la banca tradicional conserva la confianza. La carrera está en quién convierte primero su ventaja en una relación completa.
Tres caminos hacia la misma relación con el cliente
Neobancos nativos: profundidad y escala
Nubank ilustra el camino de la profundidad. En el segundo trimestre de 2026, cerró con 139 millones de clientes, superó por primera vez los 1.000 millones de dólares de beneficio trimestral y su tasa de actividad mensual pasó del 86%. Su siguiente objetivo es el valor por cliente: según la propia compañía, su ingreso medio por cliente activo (ARPAC, average revenue per active customer) rondó los 16 dólares en el primer trimestre, frente a unos 40 en los bancos tradicionales, y la personalización con IA, la venta cruzada y su asesor financiero personal por IA son sus apuestas para cerrar esa brecha.
Revolut representa el camino de la escala global con licencia propia. Supera los 80 millones de clientes, aspira a 100 millones a mediados de 2027 y Colombia es su sexta licencia bancaria completa, tras Reino Unido, Francia, Australia, Lituania y México.
Grupos tradicionales con marca digital propia
DaviPlata, de Davivienda, es el caso más visible. En marzo de 2026, evolucionó de billetera digital a modelo de neobanco completo para más de 19,5 millones de usuarios en Colombia, con tarjeta de crédito digital y crédito para pequeños negocios. Lulo Bank, del Grupo Gilinski, supera los 600.000 clientes y amplía su oferta hacia el ahorro a plazo y las empresas. RappiPay nació de la alianza entre Rappi y Davivienda, e IRIS, orientado a pymes, fue estructurado por Financiera Dann Regional.
Este modelo combina la agilidad de una marca digital con el respaldo de un grupo consolidado. Es la respuesta de la banca tradicional a la dualidad entre experiencia y confianza: competir en ambos frentes a la vez.
Plataformas que se convierten en banco
Mercado Pago completa el mapa desde los pagos. Su director general en México ha explicado que están a mitad del proceso para obtener la licencia bancaria, todavía sin fecha, y que ven una oportunidad en la portabilidad de nómina. Es el recorrido inverso al de la banca tradicional: parte de la frecuencia de uso de millones de pagos y busca la licencia que le permita ampliar su oferta financiera.
Relevancia y oportunidad: cómo la experiencia se convierte en valor
La experiencia de cliente en banca se mide en dos ejes. La relevancia responde a qué: la oferta, el aviso o el consejo que encaja con la situación del cliente. La oportunidad responde a cuándo: el momento exacto en que esa propuesta tiene sentido para él.
Un cliente que recibe la nómina, supera un umbral de gasto o paga en el extranjero genera un evento con una ventana de decisión de segundos. Una propuesta pertinente dentro de esa ventana se percibe como servicio. La misma propuesta días después, en una campaña genérica, se percibe como publicidad. Por eso la experiencia se apoya en una arquitectura basada en eventos y en modelos como el Next-Best-Action en banca, que deciden para cada cliente y en cada momento la acción con más sentido para él y para la entidad. La IA amplía esa capacidad, siempre que se despliegue con las capacidades que separan la IA agéntica real de su promesa.
Antes de lanzar una marca digital o un producto nuevo, mide qué proporción de tus interacciones con clientes responde a un evento en tiempo real y qué proporción responde a un calendario de campañas. Esa cifra indica cuánto valor de relevancia y oportunidad puedes capturar con los datos y los productos que ya tienes.
La próxima ventaja competitiva
Los neobancos han demostrado que la experiencia de cliente se gana en la frecuencia y la inmediatez. La banca tradicional conserva la confianza y relaciones de mayor valor. Los movimientos de septiembre muestran que ambos modelos avanzan hacia el mismo punto: neobancos que buscan valor por cliente y grupos tradicionales que crean marcas digitales para ganar frecuencia.
La ventaja será de quien combine las dos mitades: la profundidad de relación de la banca tradicional y la capacidad de decidir en tiempo real de los neobancos. Es la lógica del decision-centric banking, donde rentabilidad y experiencia de cliente avanzan juntas: el valor reside en la calidad de cada decisión que el banco toma sobre su cliente, en el momento en que esa decisión importa.
FAQs
¿Qué es la experiencia de cliente en banca?
Es la percepción que genera cada interacción entre una entidad financiera y su cliente, desde la apertura de una cuenta hasta el aviso de una operación. Los neobancos la han convertido en su principal ventaja competitiva al apoyarla en la frecuencia de uso, la inmediatez y la simplicidad.
¿Qué es un neobanco?
Un neobanco es una entidad financiera de operación íntegramente digital que ofrece cuentas, pagos, ahorro y crédito a través de una aplicación móvil. Puede operar con licencia bancaria propia, como Revolut en México y Colombia, o mediante alianzas con entidades reguladas.
¿Por qué los neobancos destacan en experiencia de cliente?
Los estudios de YouGov en España y de JD Power en Estados Unidos sitúan a las entidades digitales entre las mejor valoradas en satisfacción. Su ventaja se apoya en la frecuencia de uso de la aplicación, la inmediatez de operaciones y avisos, y la simplicidad de sus productos.
¿Qué modelos de neobanco existen en América Latina?
Conviven tres modelos: los neobancos nativos digitales, como Nubank y Revolut; las marcas digitales de grupos financieros tradicionales, como DaviPlata, de Davivienda, o Lulo Bank, del Grupo Gilinski; y las plataformas de pagos que evolucionan hacia banco, como Mercado Pago en México.
¿Qué anunció Revolut en Colombia en septiembre de 2026?
El 15 de septiembre de 2026, Revolut recibió de la Superintendencia Financiera de Colombia la licencia de funcionamiento para operar como banco regulado en el país. Es su sexta licencia bancaria completa y prevé iniciar operaciones en 2027.
¿Qué ventaja conserva la banca tradicional frente a los neobancos?
Según el estudio de YouGov en España, la banca tradicional lidera en consideración, es decir, en la intención del cliente de contratar con ella su próximo producto financiero. Su reto es combinar esa confianza con la frecuencia de uso y la capacidad de decisión en tiempo real de los neobancos.