Los principales eventos financieros de 2026 en Latinoamérica dejaron una conclusión compartida: la innovación bancaria debe traducirse en resultados concretos. La IA agéntica, los pagos inmediatos, el open finance y la seguridad marcaron los debates de un año en el que la ejecución, la gobernanza y la confianza se consolidaron como prioridades para el sector financiero.
Introducción
En 2025, los eventos financieros en Latinoamérica giraron en torno a una idea: pasar de la promesa a la adopción real. Los eventos financieros de 2026 cambiaron la pregunta. Ya nadie discute si la IA, los pagos inmediatos o el open finance llegarán a la banca de la región. La discusión es quién los pone en marcha, con qué infraestructura y bajo qué reglas.
Los grandes foros del sector repitieron los mismos temas de un país a otro, con un matiz nuevo: el foco ya no estaba en qué tecnología existe, sino en qué capacidad operativa hace falta para usarla con seguridad.
En este artículo repasamos las principales conclusiones de los encuentros financieros de 2026 y analizamos cómo están evolucionando las prioridades del sector bancario en Latinoamérica.
Puntos destacados
- La IA agéntica dominó la conversación, con un mensaje compartido: más autonomía, siempre con supervisión humana.
- Los pagos inmediatos ya se tratan como infraestructura crítica; el debate es quién gobierna esos rieles y cómo se protegen.
- El open finance ya tiene marco normativo en varios países; el reto es implementarlo y ganarse la confianza del usuario.
- La seguridad pasó a ser el punto de partida de la innovación, no una capa posterior.
- Fintech y banca compiten ahora por el crédito, la empresa y la economía real.
Eventos financieros 2026: los encuentros clave del año
- Fintech Americas 2026 | 24-26 de marzo | Miami Beach, Estados Unidos. La duodécima edición, ya integrada en Money20/20, giró en torno a «la cuarta dimensión: IA con alma»: cómo aprovechar la IA sin perder el trato humano que genera confianza.
- Chile Fintech Forum 2026 | 6-7 de mayo | Santiago, Chile. La sexta edición presentó el Mapa Fintech Chile 2026 de FinteChile y EY, que contabiliza 540 fintech operando en el país, con un crecimiento medio anual del 17 % entre 2020 y 2026.
- Open Finance 2050 | 21-22 de julio | Ciudad de México. En su octava edición, que coincidió con los ocho años de la Ley Fintech mexicana, el foro puso el foco en la llegada de los bancos digitales y la colaboración entre banca y fintech.
- 60.ª Convención Bancaria de Asobancaria | 26-28 de agosto | Cartagena, Colombia. El principal encuentro de la banca colombiana cerró con una propuesta de programa público-privado para que 5 millones de adultos que hoy recurren al crédito informal accedan al crédito bancario.
- Latam Fintech Market 2026 | 17-18 de septiembre | Barranquilla, Colombia. La octava edición, organizada por Colombia Fintech, centró sus debates en las finanzas abiertas, la gobernanza de los pagos inmediatos y el uso de IA en el crédito.
- FINNOSUMMIT 2026 | 23-24 de septiembre | Ciudad de México. Su décima edición superó los 2.000 asistentes y concluyó que la tecnología financiera busca integrarse directamente en los sectores productivos.
- CLAB 26 | 15-16 de octubre | Quito, Ecuador. El congreso de tecnología e innovación de FELABAN, organizado con Asobanca, llegó por primera vez a Ecuador con cinco ejes temáticos, encabezados por seguridad y confianza.
- 60.ª Asamblea FELABAN | 3-6 de noviembre | Lima, Perú. Organizada por ASBANC y FELABAN, abrió con un mensaje claro: la seguridad debe acompañar a la innovación desde su concepción.
De 2025 a 2026: qué ha cambiado en la agenda
Frente a 2025, la agenda de 2026 cambió más de enfoque que de temas: los mismos ejes reaparecieron, pero el debate pasó de la promesa a la implantación. Esta es la comparación con lo que recogimos en nuestro repaso del año pasado:
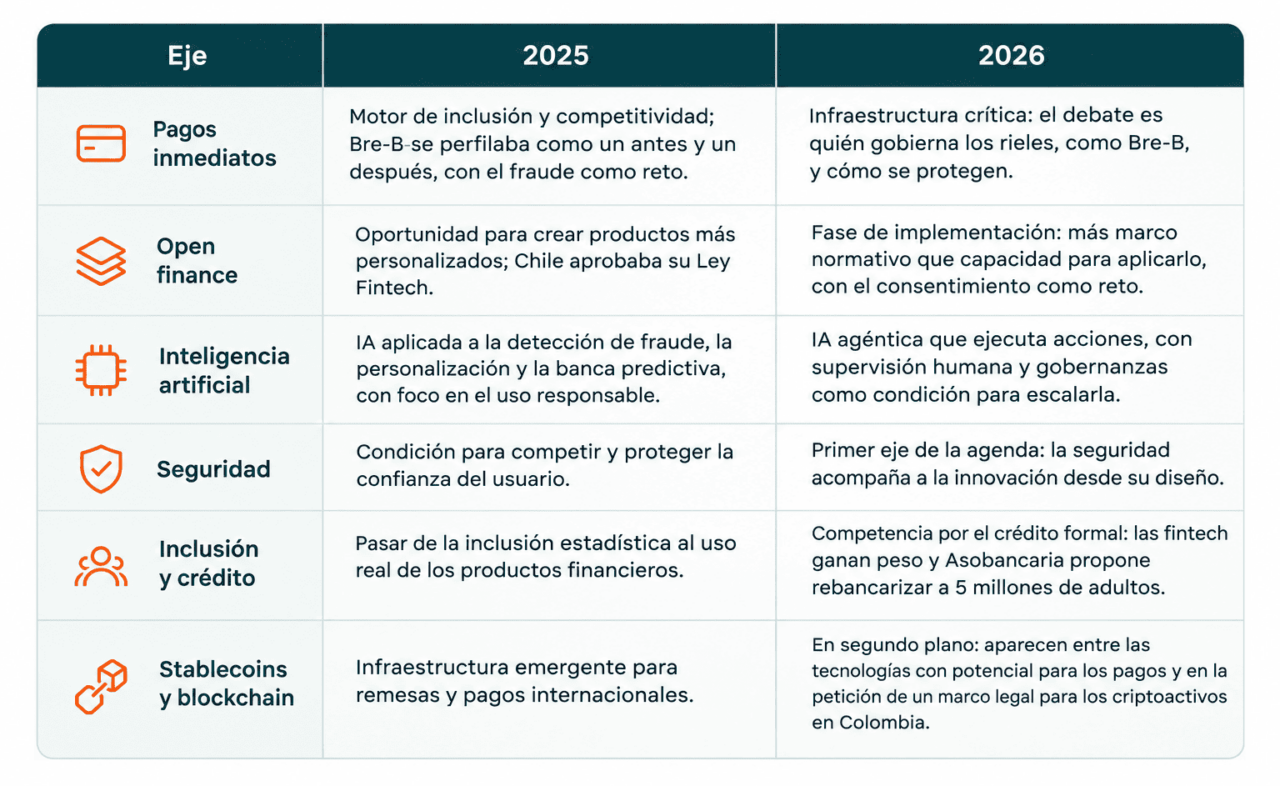
Las dos novedades más claras son el ascenso de la seguridad, que pasa a encabezar la agenda, y el salto de la IA que asiste a la IA que actúa.
IA agéntica: más autonomía, con liderazgo humano
Si hubo un tema transversal en 2026, fue la inteligencia artificial agéntica: sistemas que no se limitan a responder, sino que persiguen un objetivo y ejecutan acciones para lograrlo. Fintech Americas abrió el año con un lema que resume el debate, «la cuarta dimensión: IA con alma», y dedicó sesiones a la implementación responsable de la IA. La pregunta de fondo fue cómo aprovechar su potencial sin perder el trato humano que genera confianza.
Los datos confirman que la adopción ya es amplia. En México, FINNOSUMMIT presentó cifras del Finnovista Fintech Radar 2026: el 77 % de las fintech del país ya integra IA en sus operaciones.
En Barranquilla, el foco estuvo en la responsabilidad. El Latam Fintech Market dedicó espacio a la responsabilidad de las decisiones automatizadas, con paneles sobre algoritmos de crédito e identidad digital. Para la banca, la consecuencia es clara: cada decisión que tome un agente tendrá que poder explicarse, auditarse y comunicarse al cliente.
Pagos inmediatos: de la adopción a la gobernanza de las infraestructuras
Los pagos inmediatos dejaron de presentarse como novedad y pasaron a tratarse como infraestructura crítica. En Colombia, uno de los ejes del Latam Fintech Market fue la propiedad y la gobernanza de las infraestructuras de pagos inmediatos, como Bre-B. En la apertura, Colombia Fintech pidió al Gobierno reforzar Bre-B, con medidas como levantar sus topes o canalizar por él los pagos estatales.
La seguridad acompañó toda la conversación. En FINNOSUMMIT, el debate sobre pagos transfronterizos puso el foco en la seguridad, la transparencia y la prevención del fraude, ante el crecimiento de los pagos instantáneos. La lógica es conocida: cuanto más rápido se mueve el dinero, menos margen queda para detectar una operación sospechosa y avisar al cliente.
Open finance: regulación lista, ejecución pendiente
Chile resumió el momento de la región. En el Chile Fintech Forum, el presidente de FinteChile advirtió que, con la Ley Fintech y la NCG 514 de la CMF, el país tiene más marco normativo que capacidad para implementarlo.
El reto no es solo técnico. La implementación del open finance exige que las entidades financieras puedan gestionar el consentimiento de los usuarios de forma segura y trazable. En México, Open Finance 2050 reunió a representantes de la banca y del ecosistema fintech para abordar los desafíos de la transformación de los servicios financieros.
Colombia vive una situación parecida. En el Latam Fintech Market, el panel «Open Finance, Closed Doors: What Colombia Is Still Missing» abordó los desafíos pendientes para el desarrollo de las finanzas abiertas en el país.
TIP DEL EXPERTO
Repasamos el estado de cada mercado en nuestro mapa regulatorio del open finance en LATAM. Para el banco, cada consentimiento que el cliente otorga, modifica o revoca es un evento que exige una comunicación inmediata y trazable.
Seguridad: el punto de partida de la innovación
En 2026, la seguridad pasó del final de la lista al principio. Seguridad y Confianza fue uno de los cinco ejes temáticos del CLAB 26, con foco en los riesgos emergentes, la resiliencia sistémica y la confianza digital. En Lima, el presidente de ASBANC, Martín Naranjo, lo resumió durante la inauguración de la Asamblea FELABAN 2026: «La seguridad tiene que estar acompañando la innovación desde su concepción».
El mismo diagnóstico se escuchó en México. En Open Finance 2050, el fraude, la identidad digital y la educación financiera se identificaron como desafíos fundamentales para fortalecer la confianza en el ecosistema financiero. En Chile, la nueva Ley de Protección de Datos Personales establece nuevas exigencias para el tratamiento y la protección de los datos, mientras que la normativa de la CMF refuerza los requisitos de autenticación en operaciones electrónicas.
En la práctica, una alerta de fraude, la confirmación de una operación o una solicitud de autenticación tienen que llegar al instante, por el canal adecuado y con evidencia de entrega.
Una arquitectura de comunicaciones resiliente marca la diferencia, como explicamos en nuestra guía de resiliencia operativa y continuidad del servicio.
Fintech y banca, en la economía real
El cuarto gran movimiento del año fue de terreno. En FINNOSUMMIT se habló de integrar soluciones financieras en sectores como el retail, la logística, la salud y las cadenas de suministro. La colaboración con la banca también avanza: el 80 % de las fintech mexicanas ya colabora o está en proceso de colaborar con instituciones bancarias.
En México, la competencia tiene nombre propio. Open Finance 2050 dedicó buena parte de su agenda al «mundial de los bancos digitales» que se juega en el país, con Nu, Revolut y Mercado Pago como protagonistas, y a la colaboración entre bancos y fintech como vía para generar más valor al cliente.
En Colombia, la competencia se trasladó a la empresa y al crédito. Según El Tiempo, las plataformas digitales ya disputan negocios tradicionalmente bancarios, como el crédito, los depósitos, la tesorería empresarial, el factoring o la nómina. El dato más revelador: entre enero y julio, las fintech originaron 5,2 de los 7,5 millones de operaciones de crédito respaldadas por el FGA Fondo de Garantías, el 70 % del total.
La banca tradicional también movió ficha. En la clausura de la 60.ª Convención Bancaria, el presidente de Asobancaria propuso un programa público-privado para rebancarizar a 5 millones de adultos a corto plazo. La meta es elevar del 51,6 % al 75 % la proporción de adultos colombianos con crédito formal y frenar el crédito informal conocido como gota a gota. Entre sus propuestas figura revisar la metodología de la tasa de usura.
Lo que dejan los eventos financieros de 2026 para la banca
Los foros de este año coincidieron en algo más profundo que una lista de tendencias. La IA agéntica, los pagos inmediatos, el open finance y la seguridad comparten una misma exigencia: cada evento que generan, sea un pago, un consentimiento, una decisión automatizada o una señal de riesgo, necesita una respuesta inmediata, coherente y trazable.
TIP DEL EXPERTO
Antes de lanzar un caso de uso de IA agéntica o de pagos inmediatos, haz inventario de los eventos que va a generar: confirmaciones, consentimientos, alertas de fraude y decisiones automáticas. Define para cada uno quién decide si se comunica, por qué canal y con qué evidencia. Si esa capa no está definida, el piloto escalará antes el riesgo que el valor.
Esa capa de decisión es la que separa la innovación anunciada de la ejecutada. Un Motor RTD Universal permite decidir en tiempo real qué comunicar a cada cliente y en qué momento, a partir de los eventos transaccionales. El Gateway de Alertas Críticas asegura que las comunicaciones de seguridad y cumplimiento lleguen con trazabilidad completa.
En 2027, la ventaja competitiva no estará en adoptar más tecnología, sino en gobernar mejor las decisiones que esa tecnología desencadena.
Preguntas frecuentes sobre los eventos financieros 2026
¿Cuáles fueron los principales eventos financieros de 2026 en Latinoamérica?
Entre los más relevantes estuvieron Fintech Americas (Miami, marzo), el Chile Fintech Forum (Santiago, mayo), Open Finance 2050 (Ciudad de México, julio), la Convención Bancaria de Asobancaria (Cartagena, agosto), el Latam Fintech Market (Barranquilla, septiembre), FINNOSUMMIT (Ciudad de México, septiembre), el CLAB 26 de FELABAN (Quito, octubre) y la 60.ª Asamblea FELABAN (Lima, noviembre).
¿Qué temas marcaron la agenda fintech en Latinoamérica en 2026?
Los ejes más repetidos fueron cinco. El primero, la inteligencia artificial agéntica con supervisión humana. Le siguieron la gobernanza de los pagos inmediatos, como Bre-B, y la implementación del open finance. Completaron la lista la seguridad y la confianza digital, y la competencia entre fintech y banca por el crédito, la empresa y la economía real.
¿En qué se diferencia la agenda financiera de 2026 de la de 2025?
En 2025, los foros se centraron en pasar de la promesa tecnológica a la adopción real. En 2026, el debate avanzó hacia la ejecución: cómo implementar los marcos de open finance ya aprobados, cómo gobernar los rieles de pagos inmediatos y cómo dar autonomía a la IA manteniendo el control, la trazabilidad y la supervisión humana de sus decisiones.
¿Qué implican las conclusiones de los eventos financieros de 2026 para los bancos?
Implican que la ventaja competitiva depende de la capacidad operativa más que de la tecnología disponible. Los bancos necesitan responder en tiempo real a eventos como pagos, consentimientos o señales de fraude, decidir qué comunicar en cada caso y dejar evidencia de cada decisión. Esa capa de decisión y comunicación es la base para escalar la IA y el open finance con seguridad.
¿Qué eventos financieros habrá en Latinoamérica en 2027?
Las grandes citas del calendario previsiblemente se repetirán: Fintech Americas, el Chile Fintech Forum, Open Finance 2050, la Convención Bancaria de Asobancaria, el Latam Fintech Market, FINNOSUMMIT, el CLAB y la Asamblea de FELABAN. A noviembre de 2026, solo Fintech Americas ha confirmado fechas: del 16 al 18 de marzo de 2027 en Miami Beach. FINNOSUMMIT ya ha abierto su programa de patrocinio para 2027.