
Última actualización: 30 de octubre de 2026
En el actual entorno financiero altamente competitivo, comprender y anticiparse a las necesidades de los clientes es más importante que nunca. El análisis de clientes se ha convertido en una poderosa herramienta en el sector bancario, que permite a las entidades aprovechar los datos para obtener una visión más profunda de los comportamientos, preferencias y tendencias de los clientes. El análisis de clientes permite a los bancos mejorar la experiencia del cliente, agilizar las operaciones, mitigar los riesgos e impulsar el crecimiento.
Este artículo explora lo que conlleva el análisis de clientes, sus aplicaciones, beneficios, retos y mejores prácticas en el sector bancario, junto con un vistazo a su potencial futuro con el análisis en tiempo real.
PUNTOS CLAVE
- El análisis de clientes en banca reúne datos de operaciones e interacciones para entender necesidades, comportamientos y riesgos.
- Sus aplicaciones incluyen segmentación, modelos predictivos, prevención del fraude, retención y oportunidades de venta cruzada.
- La calidad de los datos, su integración, la privacidad y la gobernanza condicionan la utilidad de los resultados.
- El software de analítica y los motores de decisión resuelven funciones distintas: analizar la información no es lo mismo que decidir y activar comunicaciones en tiempo real.
¿Qué es el análisis de clientes en el sector financiero y bancario?
El análisis de clientes en el sector financiero consiste en el examen sistemático de los datos de los clientes para obtener información que permita tomar decisiones estratégicas y mejorar las relaciones con ellos. Esta práctica se centra en la comprensión de los comportamientos, preferencias y necesidades de los clientes mediante el análisis de los datos recogidos de diversas fuentes, como registros transaccionales, perfiles demográficos, interacciones en redes sociales y comentarios de los clientes. Mediante sofisticadas técnicas analíticas, los bancos pueden transformar los datos brutos en información práctica.
En el sector bancario, el análisis de clientes es crucial para desarrollar una visión integral de cada cliente. Este conocimiento integral permite a los bancos adaptar sus servicios y productos a las necesidades individuales, aumentando así la satisfacción y la fidelidad de los clientes. El proceso comienza con la recopilación de datos, en la que se recogen grandes cantidades de información de múltiples puntos de contacto. A continuación, estos datos se integran y organizan para crear un perfil unificado de cada cliente, lo que permite un análisis más preciso.
El análisis de clientes se basa en el análisis de datos, en el que se aplican métodos estadísticos y algoritmos avanzados para interpretar los datos y extraer patrones significativos. Esta información puede revelar tendencias, predecir comportamientos futuros e identificar oportunidades de mejora.
Aplicaciones del análisis de clientes en banca
El análisis de clientes en la banca no es sólo una palabra de actualidad, sino un enfoque práctico para mejorar diversos aspectos de las operaciones bancarias. Mediante la aplicación de técnicas analíticas avanzadas, los bancos pueden obtener información que les permita tomar mejores decisiones, mejorar la satisfacción del cliente y aumentar la rentabilidad.
A continuación, exploramos algunas de las principales aplicaciones del análisis de clientes en el sector bancario.
Segmentación de clientes
La segmentación de clientes consiste en dividir la base de clientes en grupos distintos en función de criterios específicos como la demografía, el comportamiento o el historial de transacciones. Este enfoque permite a los bancos adaptar sus servicios y esfuerzos de marketing a las necesidades únicas de cada segmento.
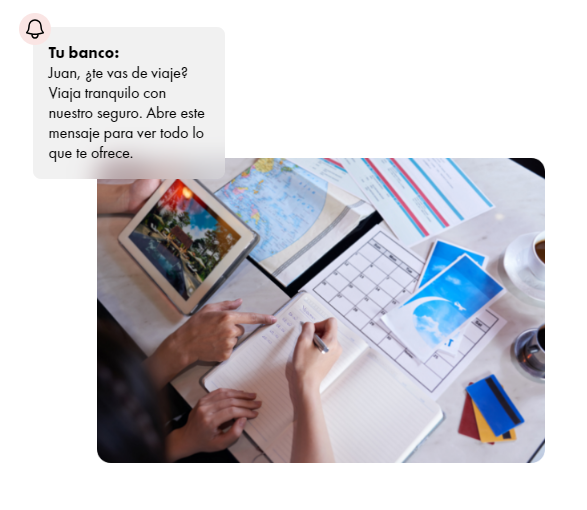
- Ejemplo: Un banco utiliza la segmentación de clientes para identificar un grupo de jóvenes profesionales que viajan con frecuencia al extranjero. A continuación, el banco se dirige a este segmento con una campaña de marketing para ofrecer una nueva tarjeta de crédito que recompensa los viajes, con ventajas como la ausencia de comisiones por transacciones en el extranjero y un seguro de viaje.
Modelización predictiva
Los modelos predictivos utilizan algoritmos estadísticos y técnicas de aprendizaje automático para analizar datos históricos y predecir resultados futuros. En banca, el modelado predictivo es esencial para predecir el comportamiento del cliente, como la probabilidad de impago de un préstamo, los patrones de uso de una tarjeta de crédito o la probabilidad de que un cliente abandone.
Este enfoque proactivo no sólo reduce los riesgos, sino que también mejora la retención y la satisfacción del cliente.
- Ejemplo: Un banco emplea modelos predictivos para identificar a los clientes con más probabilidades de impago de sus préstamos. Analizando los comportamientos de reembolso anteriores y los datos financieros, el modelo predice a los clientes de alto riesgo. A continuación, el banco se dirige a estos clientes con asesoramiento financiero personalizado y planes de reembolso modificados, reduciendo así la tasa global de morosidad.
Detección y prevención del fraude
La detección y prevención del fraude son aplicaciones críticas del análisis de clientes en la banca. Al analizar los datos de las transacciones e identificar patrones que se desvían del comportamiento normal, los bancos pueden detectar actividades fraudulentas. Las herramientas analíticas avanzadas y los algoritmos de aprendizaje automático pueden señalar transacciones sospechosas, lo que permite a los bancos tomar medidas inmediatas para prevenir el fraude. Esta capacidad mejora significativamente la seguridad de las operaciones bancarias y protege tanto al banco como a sus clientes de pérdidas financieras.
- Ejemplo: El sistema de detección de fraudes de un banco detecta una serie de retiradas de efectivo importantes realizadas en una cuenta en rápida sucesión desde distintos lugares. El sistema bloquea inmediatamente la cuenta y avisa al cliente por SMS y correo electrónico. Tras la confirmación del cliente de que las transacciones no estaban autorizadas, el banco toma medidas para evitar nuevos fraudes y ayuda al cliente a recuperar los fondos perdidos.
Predicción de la pérdida de clientes
Analizando el comportamiento, el historial de transacciones y los comentarios de los clientes, los bancos pueden desarrollar modelos para predecir la pérdida de clientes con gran precisión. Comprender los factores que contribuyen a la pérdida de clientes, como la insatisfacción con los servicios, las comisiones elevadas o las mejores ofertas de la competencia, permite a los bancos aplicar estrategias de retención específicas.
Estas estrategias pueden incluir ofertas personalizadas, un mejor servicio al cliente o programas de fidelización diseñados para aumentar la satisfacción del cliente y reducir las tasas de abandono.
- Ejemplo: Un banco utiliza análisis de predicción de bajas para identificar a los clientes que han reducido significativamente su actividad transaccional y su compromiso con los servicios bancarios. El banco se dirige proactivamente a estos clientes con ofertas especiales, como exenciones de comisiones y ventajas de productos exclusivos, para volver a captarlos y evitar que se pasen a un competidor.
Venta cruzada y venta adicional
La venta cruzada y la venta adicional son estrategias utilizadas para aumentar los ingresos ofreciendo productos o servicios adicionales a los clientes existentes. El análisis de clientes ayuda a los bancos a identificar oportunidades de venta cruzada y venta adicional analizando las preferencias de los clientes, el historial de transacciones y los patrones de comportamiento. Al adaptar las ofertas a los perfiles individuales de los clientes, los bancos pueden aumentar las ventas y mejorar la experiencia general del cliente.
- Ejemplo: A un cliente que utiliza con frecuencia su tarjeta de débito se le podría ofrecer una tarjeta de crédito con ventajas de recompensa o devolución de efectivo. Del mismo modo, a los clientes con una hipoteca se les pueden ofrecer productos de inversión o seguros.
Los beneficios del análisis de clientes en la banca
El análisis de clientes ofrece multitud de ventajas a los bancos, ayudándoles a comprender y atender mejor a sus clientes, mejorar la eficiencia operativa y aumentar su ventaja competitiva general. Estas son algunas de las principales ventajas de aprovechar el análisis de clientes en la banca:
- Mejora de la experiencia del cliente: El análisis de clientes permite a los bancos conocer en profundidad las necesidades, preferencias y comportamientos de sus clientes. Al aprovechar esta información, los bancos pueden crear experiencias personalizadas que se adapten a las necesidades de cada cliente.
- Mejora de la gestión de riesgos: El análisis de clientes permite a los bancos identificar a los clientes y las transacciones de alto riesgo, lo que les permite tomar medidas proactivas para mitigar los posibles problemas. Esto ayuda a reducir los impagos, prevenir las actividades fraudulentas y garantizar el cumplimiento de los requisitos normativos.
- Mayor eficiencia operativa: Al analizar los datos sobre las interacciones con los clientes, los tiempos de transacción y el uso de los servicios, los bancos pueden optimizar sus operaciones para reducir costos y mejorar la prestación de servicios. Esto incluye mejorar la eficiencia de la atención al cliente, optimizar las redes de sucursales y cajeros automáticos y mejorar las plataformas de banca digital.
- Toma de decisiones basada en datos: El análisis de clientes proporciona a los bancos información útil para la toma de decisiones estratégicas. Los bancos pueden tomar decisiones informadas sobre el desarrollo de productos, las estrategias de marketing y la asignación de recursos.
- Campañas de marketing personalizadas: Los bancos pueden desarrollar campañas de marketing muy específicas basadas en las necesidades y preferencias concretas de los distintos segmentos de clientes. Este enfoque aumenta la eficacia de los esfuerzos de marketing, lo que conduce a mayores tasas de conversión y un mejor compromiso de los clientes.
- Mejora de la retención de clientes: El análisis de clientes ayuda a identificar signos tempranos de insatisfacción o de potencial pérdida de clientes, lo que permite a los bancos tomar medidas oportunas para abordar los problemas y retener a los clientes valiosos. El estudio global de consumidores bancarios de Accenture de 2025, basado en 49.300 clientes de 39 países, destaca que la personalización y la calidad de la relación son factores importantes para fortalecer la fidelidad.
- Mejor desarrollo de productos: Al comprender lo que los clientes valoran y necesitan, los bancos pueden diseñar ofertas que satisfagan mejor estos requisitos, lo que resulta en mayores tasas de adopción y satisfacción del cliente. Esto garantiza que los nuevos productos sean relevantes y se ajusten a la demanda del mercado.
- Ventaja competitiva: El profundo conocimiento de sus clientes permite a los bancos diferenciarse en el mercado, ofreciendo experiencias superiores a los clientes y productos y servicios más relevantes.
Retos y consideraciones
Si bien el análisis de clientes ofrece importantes ventajas a los bancos, existen varios retos y aspectos que las instituciones financieras deben tener en cuenta para maximizar su eficacia y mitigar los posibles inconvenientes.
Calidad e integración de datos
Uno de los principales retos es garantizar la calidad e integración de los datos procedentes de fuentes dispares. Los bancos suelen tener grandes cantidades de datos repartidos entre varios sistemas y plataformas. Integrar estos datos en un formato cohesivo y utilizable para fines analíticos puede ser complejo y llevar mucho tiempo.
La mala calidad de los datos, incluidas las imprecisiones, el carácter incompleto o la incoherencia, puede socavar la fiabilidad y la eficacia de las acciones de análisis de clientes.
Privacidad de los datos y cumplimiento de la normativa
La privacidad de los datos de los clientes y el cumplimiento de la normativa son consideraciones críticas en el análisis de clientes. Los bancos deben cumplir normativas estrictas, como el RGPD en la Unión Europea o la CCPA en California, en relación con la recopilación, el almacenamiento, el procesamiento y el uso compartido de la información de los clientes.
Garantizar el cumplimiento mientras se extrae información significativa de los datos de los clientes requiere marcos sólidos de gestión de datos y la adhesión a normas éticas. En la Unión Europea, el RGPD establece distintas bases jurídicas para tratar datos personales, incluido el consentimiento cuando procede; otros mercados cuentan con sus propios marcos de protección de datos.
Déficit de conocimientos y experiencia
La aplicación de iniciativas eficaces de análisis de clientes requiere conocimientos especializados y experiencia en ciencia de datos, análisis estadístico y aprendizaje automático. Los bancos pueden enfrentarse a dificultades a la hora de contratar y retener talento con estas capacidades.
Además, fomentar una cultura orientada a los datos y garantizar la colaboración entre las unidades de negocio y los equipos de análisis de datos es esencial para implantar y utilizar con éxito el análisis de clientes.
Infraestructura tecnológica
Un análisis de clientes eficaz se basa en tecnologías avanzadas, como plataformas de big data, herramientas de análisis y algoritmos de aprendizaje automático. Los bancos deben invertir en una infraestructura tecnológica escalable y sólida, capaz de gestionar grandes volúmenes de datos. Los sistemas heredados y las tecnologías obsoletas pueden obstaculizar la capacidad de obtener información oportuna y responder a las necesidades de los clientes con prontitud.
Confianza del cliente y transparencia
El uso de los datos de los clientes con fines analíticos exige transparencia y confianza por parte de los clientes. Los bancos deben comunicar claramente cómo se recopilan, utilizan y protegen los datos de los clientes. Proporcionar a los clientes el control sobre sus preferencias de datos y garantizar la transparencia en las prácticas de datos son cruciales para mantener la confianza y fomentar relaciones positivas con los clientes.
Gestión de costos
La implantación y el mantenimiento de iniciativas de análisis de clientes pueden implicar costos significativos, incluidas inversiones en tecnología, adquisición de talento y mantenimiento continuo. Los bancos deben equilibrar cuidadosamente los costos de la analítica con los beneficios esperados y el retorno de la inversión. Las estrategias eficaces de gestión de costos, como la priorización de los proyectos de análisis de alto impacto y la optimización de la asignación de recursos, son esenciales para maximizar el valor derivado de las inversiones en el análisis de clientes.
Entorno normativo cambiante
El panorama normativo que regula los datos de los clientes sigue evolucionando, con la aparición de nuevas leyes y reglamentos en todo el mundo. Los bancos deben mantenerse al día de los cambios normativos y garantizar el cumplimiento de los requisitos en constante evolución. Adaptar las prácticas analíticas para cumplir las normas reguladoras y, al mismo tiempo, aprovechar los datos para obtener ventajas competitivas requiere agilidad y estrategias de cumplimiento proactivas.
Buenas prácticas para el uso del análisis de clientes en banca
El análisis de clientes en el sector bancario requiere el cumplimiento de las mejores prácticas para maximizar el valor de los datos y, al mismo tiempo, garantizar el cumplimiento, la privacidad y la confianza de los clientes.
Consolidar la información de los clientes
Centralizar e integrar los datos de los clientes procedentes de diversas fuentes es crucial para crear una visión unificada de cada cliente. En muchos bancos, los datos de los clientes residen en varios sistemas y bases de datos, como sistemas bancarios centrales, plataformas de CRM y bases de datos transaccionales.
Al consolidar estos datos en un único repositorio, los bancos pueden lograr un conocimiento integral de los comportamientos, preferencias e interacciones de los clientes en todos los puntos de contacto.
Una visión unificada del cliente permite a los bancos eliminar los silos de datos y las incoherencias que pueden dificultar un análisis preciso y la prestación de servicios personalizados. Con datos consolidados, los bancos pueden analizar interacciones históricas, patrones de transacciones e información demográfica con mayor eficacia.
Esta visión integral permite a los bancos segmentar a los clientes con mayor precisión, identificar oportunidades de venta cruzada y adaptar las campañas de marketing a las necesidades y preferencias específicas de los clientes.
Mantener la privacidad del cliente y el cumplimiento de la normativa
Garantizar la privacidad de los datos y el cumplimiento de los requisitos normativos es primordial cuando se utiliza el análisis de clientes en banca. Los bancos deben cumplir estrictas normativas de protección de datos y diversas normas específicas del sector, como la PCI-DSS para datos de tarjetas de pago. Estas normativas regulan cómo se recopilan, almacenan, procesan y comparten los datos de los clientes.
La adecuada gobernanza de la información también exige controles de calidad, privacidad y seguridad de los datos, cuestiones que el Banco de Pagos Internacionales ha identificado como relevantes para el aprovechamiento de la analítica en servicios financieros.
Para mantener la confianza de los clientes y el cumplimiento de la normativa, los bancos deben implantar sólidos marcos de gestión de datos. Esto incluye la definición de controles de acceso a los datos, la realización de auditorías periódicas de las prácticas de tratamiento de datos y la formación de los empleados en las mejores prácticas de privacidad de datos.
Los bancos deben identificar la base jurídica adecuada para cada tratamiento de datos personales y comunicar con transparencia su uso. En la Unión Europea, el RGPD contempla varias bases jurídicas y el consentimiento se requiere cuando es la base correspondiente; en otros países, las obligaciones dependerán del marco normativo aplicable.
Crear experiencias personalizadas
El análisis de clientes permite a los bancos ofrecer experiencias hiperpersonalizadas mediante el conocimiento de las preferencias, comportamientos y necesidades de cada cliente. Al segmentar a los clientes en función de datos demográficos, historial de transacciones y comportamiento, los bancos pueden adaptar sus ofertas para satisfacer las expectativas específicas de cada cliente.
La personalización puede extenderse a varios canales, incluidos las plataformas digitales, los correos electrónicos o los SMS. Por ejemplo, los bancos pueden utilizar el análisis para recomendar productos financieros pertinentes a través de los canales preferidos de los clientes en función de la etapa de su vida o de sus objetivos financieros.
Aprovechar el análisis predictivo
El análisis predictivo desempeña un papel crucial en la banca al predecir tendencias, comportamientos y resultados futuros basados en patrones de datos históricos. Los bancos pueden utilizar modelos predictivos y algoritmos de aprendizaje automático para anticiparse a las necesidades de los clientes y recomendar las próximas mejores acciones (Next Best Action, NBA) para cada interacción con el cliente.
Por ejemplo, basándose en el comportamiento de las transacciones recientes de un cliente, el sistema NBA de un banco podría recomendar ofrecer una oportunidad de refinanciación hipotecaria con un tipo de interés más bajo o sugerir un plan de ahorro para la jubilación.
Al aprovechar el análisis predictivo y las NBA, los bancos pueden mejorar la interacción con el cliente, aumentar las oportunidades de venta cruzada y mejorar la satisfacción general del cliente. Estos conocimientos permiten a los bancos tomar decisiones basadas en datos sobre la asignación de recursos, el desarrollo de productos y las estrategias de marketing, impulsando en última instancia la eficiencia operativa y la ventaja competitiva en el sector de los servicios financieros.
Software y herramientas para el análisis de clientes bancarios
Las herramientas de análisis de clientes bancarios no son un único tipo de software: las entidades combinan soluciones para reunir información, analizar patrones, detectar señales y, cuando procede, activar decisiones operativas o comunicaciones. La elección depende del uso previsto, la arquitectura de datos, los requisitos regulatorios y la integración con los sistemas bancarios.
- CRM bancarios: consolidan el historial comercial, las relaciones y las interacciones con el cliente
- Plataformas de datos, CDP y data warehouses: integran información de distintas fuentes y la preparan para su uso
- Business Intelligence (BI): permite explorar indicadores, visualizar tendencias y elaborar informes
- Herramientas de analítica predictiva: identifican patrones y estiman comportamientos potenciales a partir de modelos
- Plataformas de procesamiento de eventos: incorporan señales y operaciones en el momento en que ocurren
- Motores de decisión en tiempo real: aplican reglas de negocio y contexto para determinar qué acción o comunicación activar
La elección de herramientas debe partir de las necesidades del banco y de cómo se utilizarán los resultados del análisis. McKinsey identifica la integración de datos, los modelos analíticos y los sistemas de decisión como componentes de una estrategia de personalización bancaria. Estas capacidades son complementarias y ayudan a comprender por qué un CRM, una plataforma de BI y un motor de decisión desempeñan funciones diferentes.
TIP DEL EXPERTO
Antes de incorporar nuevas herramientas de analítica, define qué decisión quieres mejorar: reducir el abandono, identificar oportunidades de venta cruzada o anticipar una necesidad de servicio. Después, comprueba si dispones de los datos adecuados y establece cómo medirás el resultado. Un análisis muy sofisticado aporta poco valor si sus conclusiones no se traducen en acciones concretas para el cliente y el banco.
Análisis en tiempo real: el futuro del análisis de clientes en banca
El análisis de clientes también puede aprovechar señales recientes cuando el contexto de una operación requiere una respuesta oportuna. El análisis en tiempo real representa una evolución del análisis de clientes en banca, al incorporar datos de transacciones e interacciones en el momento en que ocurren. Mientras que los análisis históricos ayudan a identificar patrones y tendencias, la información reciente puede permitir responder a determinadas necesidades con mayor oportunidad.
El análisis de clientes de banca en tiempo real ofrece ventajas como una actuación más rápida ante determinadas operaciones, comunicaciones contextualizadas y una gestión proactiva de situaciones relevantes. Por ejemplo, una transacción inusual puede originar una alerta para el cliente, mientras que un cambio de comportamiento puede ayudar a identificar una necesidad de servicio.
Estas aplicaciones complementan el análisis convencional, pero no sustituyen las herramientas de gobierno de datos, los modelos analíticos ni los sistemas especializados en detección del fraude.
Cómo Latinia ayuda a convertir el análisis de clientes en comunicaciones relevantes
Conocer al cliente es el primer paso. El siguiente es utilizar ese conocimiento para comunicarse con él cuando realmente importa. Latinia es un software para comunicaciones bancarias en tiempo real que conecta los eventos de los sistemas del banco con sus canales de comunicación y aplica las reglas definidas por la entidad para determinar qué mensaje enviar, a quién y en qué momento.
Para ello, Latinia dispone de soluciones con funciones complementarias. RTD Universal permite activar comunicaciones transaccionales y operativas a partir de eventos bancarios. Por su parte, el Motor RTD Next Best Action (NBA/O) de Latinia aprovecha el contexto del cliente y las reglas de negocio para identificar oportunidades comerciales y decidir qué acción u oferta resulta más adecuada en cada momento.
Así, el conocimiento obtenido mediante el análisis de clientes puede impulsar acciones de venta cruzada, contratación de productos y otras iniciativas orientadas a mejorar la rentabilidad de la relación, sin sustituir las herramientas de CRM o analítica del banco.
El motor permite definir y ajustar estrategias comerciales mediante reglas de negocio, teniendo en cuenta la información disponible sobre cada cliente y el contexto de sus operaciones. De este modo, el banco puede priorizar propuestas relevantes y mejorar progresivamente sus oportunidades de conversión.
El resultado son comunicaciones mejor alineadas con cada situación, que pueden contribuir a mejorar la experiencia del cliente y aumentar las oportunidades de conversión y venta cruzada. La tecnología de Latinia permite llevar estas decisiones a los canales bancarios, incluso en entornos con un elevado volumen de operaciones.
Descubre cómo Latinia puede ayudarte a convertir el conocimiento de tus clientes en comunicaciones relevantes y oportunas.
Preguntas frecuentes sobre análisis de clientes bancarios
¿Qué datos se utilizan en el análisis de clientes bancarios?
Se emplean, según la finalidad y la base jurídica aplicable, datos transaccionales, perfiles de cliente, uso de canales digitales, interacciones de servicio y preferencias. Su calidad e integración son esenciales para obtener conclusiones útiles.
¿Cuál es la diferencia entre análisis de clientes y segmentación bancaria?
El análisis de clientes es el proceso más amplio de estudiar datos para conocer comportamientos y necesidades. La segmentación es una de sus aplicaciones: agrupa clientes según criterios compartidos para adaptar acciones y comunicaciones.
¿Qué software se utiliza para analizar clientes bancarios?
No hay una única herramienta: CRM, plataformas de datos, BI, analítica predictiva y procesamiento de eventos cumplen funciones distintas. Los motores de decisión actúan en otra capa, aplicando reglas y contexto para activar acciones o comunicaciones.
¿Cómo analizar el comportamiento de los clientes de un banco?
Para analizar el comportamiento de los clientes bancarios, la entidad debe integrar información de transacciones, uso de canales e interacciones, identificar patrones y segmentos, y contrastar los resultados con objetivos concretos, como mejorar la atención o reducir el abandono. Es importante trabajar con datos de calidad, respetar la normativa aplicable y revisar periódicamente los modelos y las conclusiones.