Los bancos disponen hoy de más datos, más canales y más capacidad de automatización que nunca. Pero eso no garantiza experiencias bancarias más personales, comunicaciones más relevantes, ni que lleguen en el momento adecuado: el reto está en interpretar qué está ocurriendo con cada cliente y decidir qué acción tiene sentido y cuándo debe producirse.
La relevancia responde a si una comunicación tiene sentido para ese cliente; la oportunidad, a si tiene sentido hacerla ahora. Ambas dependen del contexto, la prioridad y el momento, y exigen asumir que no todas las interacciones tienen que ser comerciales ni todos los eventos deben generar una comunicación.
PUNTOS CLAVE
- La relevancia no depende solo de personalizar el mensaje, sino de decidir si la comunicación tiene sentido para ese cliente y en ese momento.
- Los eventos bancarios y los datos de cliente permiten contextualizar la comunicación más allá de los segmentos y calendarios de campaña.
- Priorizar implica elegir entre distintas acciones posibles y, cuando corresponde, esperar o no comunicar.
- Las preferencias del cliente y la presión comunicacional deben formar parte de la decisión.
- Una decisión basada en reglas de negocio y ejecutada en tiempo real acerca la comunicación al momento en que puede aportar valor y permite explicar por qué se generó o descartó.
Qué hace que una comunicación bancaria sea relevante y oportuna
Tradicionalmente, buena parte de las comunicaciones bancarias se ha organizado alrededor de campañas: se identifica un público objetivo, se prepara un mensaje y se programa su distribución.
Este enfoque sigue siendo útil en muchos escenarios, pero resulta insuficiente cuando se quiere responder al contexto individual de cada cliente.
Por ejemplo, pensemos en tres clientes con características similares a los que el banco podría ofrecer el mismo producto:
- uno acaba de contratarlo por otro canal
- otro ha mostrado interés varias veces durante los últimos días
- un tercero acaba de sufrir una incidencia que todavía no se ha resuelto
Los tres podrían pertenecer al mismo segmento. Sin embargo, no tendría sentido tratarlos de la misma forma ni en el mismo momento.
La relevancia responde a la pregunta: ¿tiene sentido esta comunicación para este cliente? La oportunidad añade una segunda cuestión: ¿tiene sentido comunicárselo ahora?
Por eso, mejorar las comunicaciones bancarias requiere ir más allá de la segmentación estática y considerar información actual sobre el comportamiento, las operaciones y el contexto del cliente.
También exige asumir que una interacción relevante no tiene por qué ser comercial. Puede consistir en informar, anticipar una necesidad, facilitar una gestión, advertir de una situación o simplemente evitar un impacto innecesario.
Por qué las comunicaciones bancarias pierden relevancia
La pérdida de relevancia suele aparecer cuando el banco dispone de datos, campañas y automatizaciones, pero no consigue combinarlos con suficiente contexto para decidir qué interacción tiene sentido y cuándo.
Las causas más habituales son:
- mensajes demasiado genéricos, que apenas cambian según la situación del cliente
- falta de contexto actual, aunque exista abundante información histórica
- comunicaciones que llegan fuera del momento en que podrían aportar valor
- decisiones condicionadas por la campaña en curso, en lugar de por la situación real del cliente
- exceso de impactos, sin tener en cuenta la presión comunicacional acumulada
El problema, por tanto, no es solo de contenido. También afecta al momento, a la prioridad y a la capacidad de decidir cuándo no comunicar.
Las cuatro palancas para mejorar la relevancia de las comunicaciones bancarias
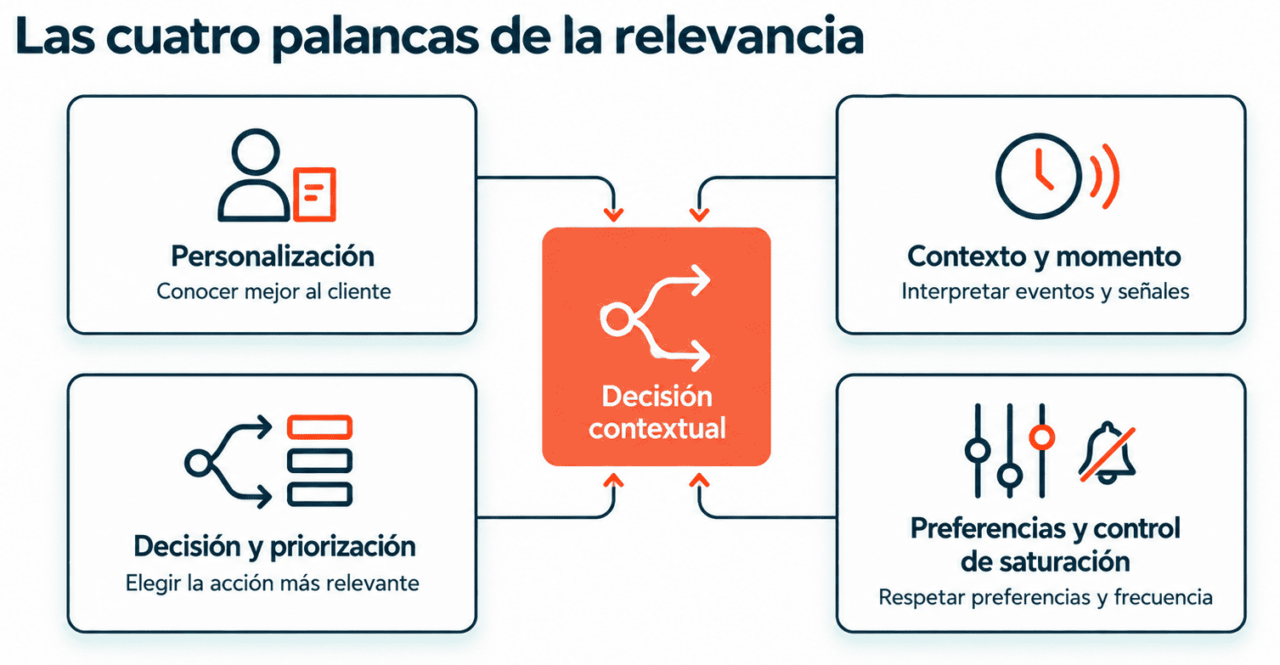
Aunque intervienen múltiples capacidades, buena parte del problema puede organizarse alrededor de cuatro grandes palancas:
- Conocer mejor al cliente y personalizar la interacción.
- Detectar el contexto, los eventos y el momento.
- Decidir y priorizar qué acción o comunicación tiene más sentido.
- Gestionar las preferencias del cliente y controlar la frecuencia y la presión comunicacional.
Estas capacidades están estrechamente relacionadas. Cuanto mejor conoce el banco al cliente, más contexto puede incorporar a sus decisiones. Cuantas más señales puede interpretar en tiempo real, mejor puede determinar qué acción tiene sentido y qué prioridad debe darle. Y cuanto mejor coordina esas decisiones con las preferencias y la presión comunicacional de cada cliente, más fácil resulta evitar impactos innecesarios, redundantes o contradictorios.
Personalización: adaptar la comunicación al cliente
La segmentación permite dividir la base de clientes en grupos con características comunes. Es un primer nivel imprescindible para evitar una comunicación completamente indiferenciada.
La personalización y la hiperpersonalización llevan este enfoque más lejos: utilizan datos sobre el cliente, su comportamiento y su contexto para adaptar progresivamente la interacción.
No es lo mismo identificar a un grupo de clientes potencialmente interesados en financiación que determinar si una propuesta concreta tiene sentido para una persona determinada en ese momento.
Ese conocimiento sigue siendo útil, pero la relevancia aumenta cuando el banco incorpora señales recientes y puede tomar decisiones a un nivel cada vez más individual.
Esta necesidad de avanzar hacia experiencias más personalizadas también aparece en el World Retail Banking Report 2025 de Capgemini, que relaciona la comunicación personalizada y el soporte en tiempo real con un mayor engagement del cliente.
Contexto y momento: reaccionar a eventos relevantes
La actividad bancaria genera eventos concretos de forma continua: una compra con tarjeta, una transferencia, un ingreso o una operación sobre una cuenta. Cada uno puede aportar una señal útil para valorar si corresponde informar al cliente o activar otra interacción. No se trata de reaccionar automáticamente a todo lo que ocurre, sino de interpretar el evento con los criterios adecuados.
La personalización en tiempo real de comunicaciones bancarias permite aprovechar esas señales para adaptar la interacción al momento y al contexto de cada cliente, frente a la lógica de campañas tradicionales.
Los datos transaccionales en tiempo real son especialmente valiosos porque permiten aproximar la decisión al momento en el que se produce la actividad del cliente.
Por ejemplo, ante una operación que supera el importe fijado por el propio cliente, el banco puede activar una alerta personalizada; ante un evento que cumple condiciones de seguridad, puede aplicar una regla de notificación corporativa. En otros casos, el contexto transaccional puede identificar una oportunidad de servicio o fidelización. La comunicación en tiempo real cobra valor cuando la decisión se toma mientras el evento todavía resulta significativo.
La ubicación también puede ayudar a que una comunicación llegue en el momento adecuado. Por ejemplo, el banco puede informar a un cliente de un beneficio disponible en un comercio cercano cuando esa oferta resulta útil para él.
Esta lógica permite avanzar hacia una banca más proactiva: pasar de esperar a que el cliente formule una necesidad a reconocer determinados contextos en los que el banco puede anticiparse a partir de señales y contexto en tiempo real. Eso no implica reaccionar ante cada evento. Una buena capacidad de decisión debe distinguir entre las señales que justifican una acción y aquellas que no requieren ninguna comunicación.
Decidir y priorizar qué acción tiene más sentido
Cuando existen varias comunicaciones posibles, el banco necesita reglas para determinar qué eventos deben dar lugar a una notificación, en qué condiciones, con qué prioridad y para qué destinatario.
En el ámbito comercial o de fidelización aparece, además, otra cuestión: identificar el momento oportuno para activar una iniciativa que negocio ya ha definido. Ambas decisiones contribuyen a la relevancia, pero responden a necesidades distintas.
Según el contexto, la respuesta puede ser:
- informar
- ayudar a completar una gestión
- recomendar
- presentar una oferta
- priorizar una comunicación frente a otra
- esperar o no comunicar
TIP DEL EXPERTO
Priorizar no significa encontrar siempre una comunicación que enviar. Si otro impacto aportaría poco valor o aumentaría la presión sobre el cliente, posponerlo o no comunicar también puede ser la decisión adecuada.
En las comunicaciones operativas, transaccionales o de seguridad, la decisión se centra en aplicar las reglas definidas por el banco. Para las iniciativas comerciales, de servicio o fidelización, Next Best Action pone el foco en el cuándo: negocio define la propuesta o acción y la tecnología identifica, a partir del evento y del contexto de un cliente concreto, el momento adecuado para activarla. No equivale a seleccionar automáticamente entre todas las ofertas posibles.
Cómo evitar la saturación de comunicaciones
La saturación aparece cuando comunicaciones que podrían ser razonables por separado compiten entre sí por la atención del mismo cliente. Evitarla exige coordinar las interacciones y tener en cuenta tanto su importancia como las preferencias del destinatario.
Para controlar la presión comunicacional, el banco puede:
- conocer las interacciones recientes
- respetar preferencias, suscripciones, canales y umbrales
- establecer límites de frecuencia cuando proceda
- priorizar las comunicaciones más importantes
- posponer o suprimir impactos que aporten poco valor o entren en conflicto con otros
No todas las comunicaciones tienen el mismo carácter: una preferencia del cliente no debe impedir una alerta crítica u obligatoria cuando esta deba prevalecer. Gestionar bien esa diferencia forma parte de una comunicación realmente relevante.
De los datos a la decisión y a la comunicación
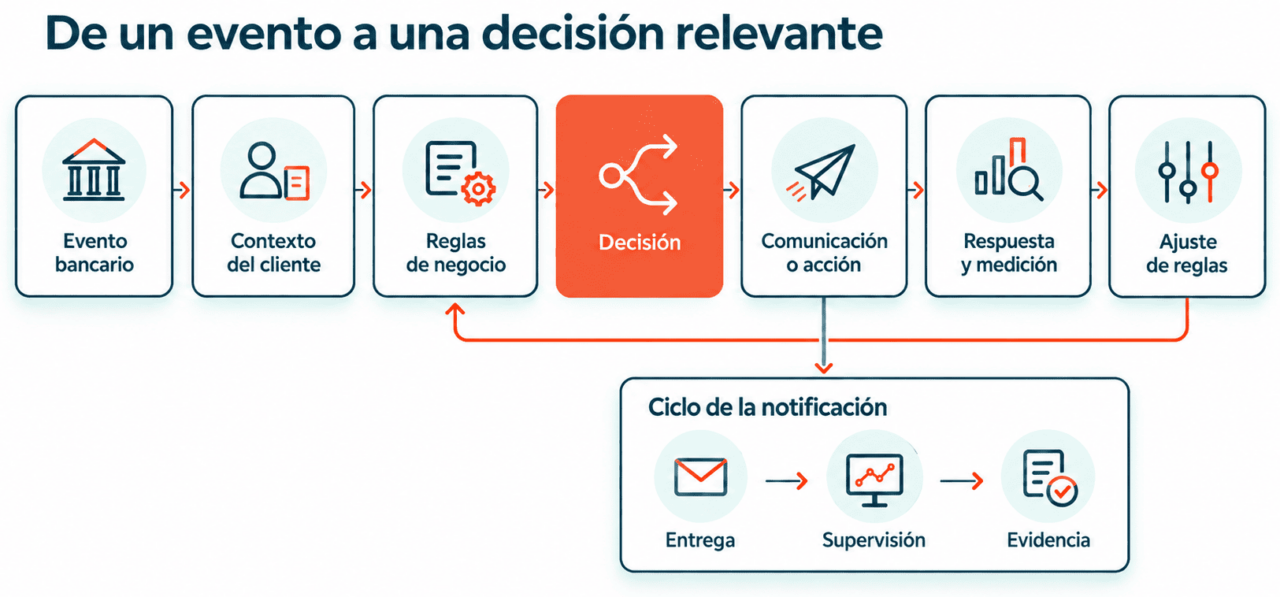
El valor de una comunicación bancaria empieza antes del envío. Cuando se produce un evento, el banco puede interpretarlo teniendo en cuenta el contexto y las preferencias del cliente, aplicar sus reglas de negocio y decidir si tiene sentido comunicar algo en ese momento. Después, la interacción se lleva a cabo y sus resultados permiten evaluar su utilidad y mejorar futuras decisiones.
-
- Evento bancario. El punto de partida es un evento identificable de la actividad bancaria, normalmente transaccional, evaluado individualmente y en tiempo real.
- Contexto del cliente. La información sobre el cliente, sus productos, suscripciones y puntos de contacto permite interpretar el evento sin tratarlo como un dato aislado.
- Reglas de negocio y decisión. Las reglas configuradas por la entidad o por el cliente dentro de los servicios habilitados determinan si corresponde notificar, a quién, en qué condiciones y cuándo. La decisión debe poder explicarse, también cuando el evento se descarta y no genera comunicación.
-
- Comunicación o acción. Si procede actuar, la decisión activa una notificación o una iniciativa de servicio, comercial o de fidelización adecuada al evento y a su contexto. Si no procede, puede no producirse ningún impacto.
- Respuesta y medición. Se observa si la interacción fue útil para su finalidad: información atendida, gestión completada, interacción, respuesta del cliente o conversión, cuando exista una finalidad comercial.
- Análisis y mejora. La analítica de decisión y los resultados de las interacciones ayudan a revisar condiciones, prioridades y reglas. Aquí «mejora» no implica que el motor cambie las reglas automáticamente: las áreas responsables pueden analizar, probar y ajustar lo configurado.
Cómo medir si las comunicaciones son realmente más relevantes
No existe una única métrica capaz de medir la relevancia. La evaluación dependerá del objetivo de cada interacción, pero conviene evitar limitarla a métricas de volumen o a resultados comerciales inmediatos.
Entre los indicadores útiles están la interacción efectiva, la finalización de acciones, la satisfacción, las bajas u opt-outs, las quejas, la presión comunicacional y el tiempo entre evento y respuesta. Cuando existe una finalidad comercial, también interesa la conversión. En sistemas basados en reglas conviene examinar, además, qué eventos generaron notificaciones, cuáles se descartaron y por qué: esa analítica permite mejorar las condiciones de decisión sin confundir volumen con relevancia.
La rentabilidad puede ser una consecuencia de una comunicación más relevante, pero no debería utilizarse como único criterio. Una interacción destinada a evitar una incidencia o facilitar una gestión puede aportar valor sin producir una conversión comercial inmediata.
Cómo ayuda Latinia a tomar decisiones más relevantes
Latinia ayuda a los bancos a decidir qué comunicar, a quién y cuándo, a partir de las operaciones y del contexto de cada cliente. Su enfoque Decision-Centric Banking consiste precisamente en tomar esa decisión antes de enviar el mensaje, para ofrecer información y propuestas más útiles y evitar impactos innecesarios.
Motores Real-Time Decisioning: decidir qué notificar
Los Motores Real-Time Decisioning de Latinia analizan eventos bancarios en tiempo real y aplican las reglas definidas por el banco o las preferencias de sus clientes. Así deciden cuándo enviar una comunicación y cuándo es mejor no hacerlo.
Dentro de esta familia, cada motor responde a una necesidad distinta:
- RTD Universal: el banco decide.
RTD Universal permite al banco decidir qué operaciones deben generar avisos —por ejemplo, sobre movimientos, seguridad o incidencias— y bajo qué condiciones. Así evita notificaciones innecesarias. Para conocer esta capacidad con más detalle, consulta el Motor de Decisión en Tiempo Real de Latinia.
- RTD Suscripción: el cliente decide.
RTD Suscripción permite que cada cliente elija las alertas que desea recibir dentro de las opciones ofrecidas por el banco: por ejemplo, sobre qué cuentas o tarjetas, a partir de qué importe y por qué canal. De esta forma, las notificaciones responden mejor a sus preferencias.
- RTD Next Best Action: el negocio decide el momento.
RTD Next Best Action identifica el momento oportuno para ofrecer al cliente una propuesta comercial, de servicio o fidelización a partir de sus operaciones y su contexto. El banco define la iniciativa; Latinia ayuda a activarla cuando puede resultar útil y a evitar un exceso de impactos.
- Geolocalización: el valor de estar en el lugar adecuado.
La geolocalización añade el lugar al contexto de la comunicación. Por ejemplo, un banco puede avisar al cliente de un descuento en un comercio próximo justo cuando está cerca y puede aprovecharlo.
Gateway de Alertas Críticas: convertir la decisión en una entrega fiable
El Gateway de Alertas Críticas ayuda a que las comunicaciones se envíen de forma fiable, también cuando intervienen distintos canales y proveedores. Permite establecer prioridades, gestionar incidencias y conocer el estado de cada notificación.
Su aportación cubre cuatro ámbitos:
- Construcción y personalización. Compone la notificación mediante plantillas y datos del evento y del destinatario.
- Priorización y entrega. Aplica políticas de prioridad y coordina canales y proveedores según el tipo de comunicación.
- Continuidad del servicio. Gestiona incidencias mediante reintentos y mecanismos de derivación o sustitución de canal y proveedor.
- Trazabilidad y evidencia. Registra el ciclo de vida de cada notificación para supervisión y, cuando corresponde, auditoría y cumplimiento.
En conjunto, Latinia ayuda al banco a elegir mejor qué comunicar y cuándo hacerlo, y a entregar los avisos de manera fiable. Estas decisiones también pueden mejorar la rentabilidad y experiencia de cliente al ofrecer servicios y beneficios más adecuados a cada momento.
FAQs
¿Qué hace que una comunicación bancaria sea relevante?
Una comunicación bancaria es relevante cuando responde a una necesidad, situación o interés real del cliente. Para determinarlo, el banco puede combinar información sobre su perfil, comportamiento, operaciones recientes, contexto y preferencias. La personalización del contenido es importante, pero también lo son la decisión de comunicar y el momento elegido.
¿Cómo puede un banco elegir el momento adecuado para comunicarse con un cliente?
Puede apoyarse en eventos bancarios individuales, interpretados con datos de cliente y reglas de negocio en tiempo real. La oportunidad no consiste en enviar siempre cuanto antes, sino en decidir si ese evento merece una comunicación y, cuando corresponde, si la iniciativa prevista es pertinente justo entonces.
¿Cómo se puede evitar la saturación de comunicaciones bancarias?
Es necesario coordinar las distintas interacciones, tener en cuenta las preferencias del cliente y conocer la presión comunicacional acumulada. Esto permite establecer prioridades, límites de frecuencia y reglas de exclusión, además de cancelar o posponer comunicaciones cuando otra acción resulta más importante.
¿Qué tecnologías ayudan a mejorar la relevancia de las comunicaciones bancarias?
Un motor de reglas de negocio especializado en banca puede decidir en tiempo real qué eventos deben notificarse, a quién, cuándo y bajo qué condiciones, y registrar también los descartes. La personalización por suscripción permite incorporar preferencias del cliente; Next Best Action se utiliza para activar iniciativas de negocio en el momento adecuado. Otra capa tecnológica construye, entrega y supervisa la notificación.