
Última actualización: 3 de noviembre de 2026
El sector bancario se encuentra en una coyuntura crítica, marcada por el rápido auge de las tecnologías digitales y la evolución de las demandas de los clientes. Un estudio global de Temenos y Celent, publicado en septiembre de 2026 y basado en 2.515 consumidores bancarios, revela que el 51 % quiere que su entidad anticipe mejor sus necesidades cuando utiliza la aplicación o llama al banco, mientras que el 58 % desea recibir más orientación financiera. Estas conclusiones subrayan un mensaje para los profesionales de la banca: el éxito depende de la innovación digital, de medidas de seguridad sólidas y de un enfoque centrado en el cliente.
Reconocer y responder a estas preferencias es primordial para los responsables de marketing y desarrollo de negocio del sector bancario. Los clientes buscan algo más que comodidad: buscan garantías de seguridad y una conexión más profunda con sus servicios financieros.
PUNTOS CLAVE
- Los clientes de banca valoran seguridad, confianza, facilidad de uso, atención útil y condiciones económicas transparentes.
- Las preferencias de los clientes bancarios dependen de factores como la etapa de vida, el canal y el tipo de servicio, no solo de la generación.
- La rapidez por sí sola no basta: los clientes esperan comunicaciones claras, pertinentes y en el momento adecuado.
- Las investigaciones de 2026 apuntan a una mayor demanda de control digital y personalización, tendencias que conviene seguir de cara a 2027.
Banca digital: algo innegociable para los consumidores
La evolución de las expectativas de los clientes ha hecho que la banca digital pase de ser una opción cómoda a un servicio esencial. La transformación digital en el sector bancario va más allá de mantenerse al día con las tendencias tecnológicas; se trata de satisfacer una demanda no negociable de los consumidores. Esta preferencia subraya la necesidad de que los bancos den prioridad a sus ofertas digitales.
Características esenciales de las plataformas digitales
Las plataformas bancarias digitales están en el centro de las interacciones bancarias actuales y sirven de canal principal para una amplia gama de actividades financieras. Esto es lo que buscan los clientes en su experiencia de banca digital:
- Facilidad de acceso: La posibilidad de realizar operaciones bancarias en cualquier momento y lugar es fundamental. Los consumidores esperan una experiencia fluida en todos los dispositivos a través de una aplicación móvil o un navegador web.
- Servicios completos: Desde la consulta de saldos hasta la solicitud de préstamos, los clientes prefieren una ventanilla digital única para todas sus necesidades bancarias, minimizando la necesidad de visitar una sucursal física.
- Interfaz fácil de usar: Un diseño intuitivo que se adapte a todos los niveles de usuario es crucial. Una experiencia de usuario sencilla y atractiva puede aumentar significativamente la satisfacción y fidelidad del cliente.
Seguridad y protección contra el fraude: la columna vertebral de la confianza
La comodidad de la banca digital va acompañada de un problema crucial: la seguridad. Proteger la información personal y financiera de los clientes es primordial. El mismo estudio de Temenos y Celent señala que el 39 % de los consumidores encuestados está insatisfecho con la seguridad y la protección contra el fraude que recibe de su entidad. Entre las medidas eficaces figuran:
- Tecnología de cifrado: Garantizar que todos los datos transmitidos se cifran de forma segura para impedir el acceso no autorizado.
- Autenticación multifactor (AMF): Una capa añadida de seguridad que requiere múltiples formas de verificación antes de conceder acceso a la cuenta del usuario.
- Alertas en tiempo real: Notificar a los clientes la actividad de la cuenta puede ayudar a detectar y prevenir rápidamente las transacciones fraudulentas.
La confianza depende tanto de prevenir el fraude como de informar al cliente cuando se detecta una operación sospechosa. Las alertas críticas en tiempo real permiten avisar de situaciones de riesgo y facilitar una respuesta rápida.
A su vez, el informe de Experian de 2026 destaca la importancia de ofrecer procesos de acceso seguros sin añadir fricciones innecesarias.
La extensión digital del servicio de atención al cliente
La banca digital no se limita a las transacciones; también consiste en mantener y mejorar la relación con el cliente a través de canales digitales. Un servicio de atención al cliente de calidad en la era digital significa:
- Soporte 24/7: Disponibilidad de soporte las 24 horas del día, facilitado por chatbots impulsados por IA y equipos de soporte en vivo.
- Asesoramiento financiero personalizado: Utilización de análisis de datos para ofrecer asesoramiento personalizado y recomendaciones de productos basadas en el comportamiento y las preferencias del cliente.
- Resolución proactiva de problemas: Anticipando y abordando problemas potenciales antes de que se conviertan en problemáticos para el cliente.
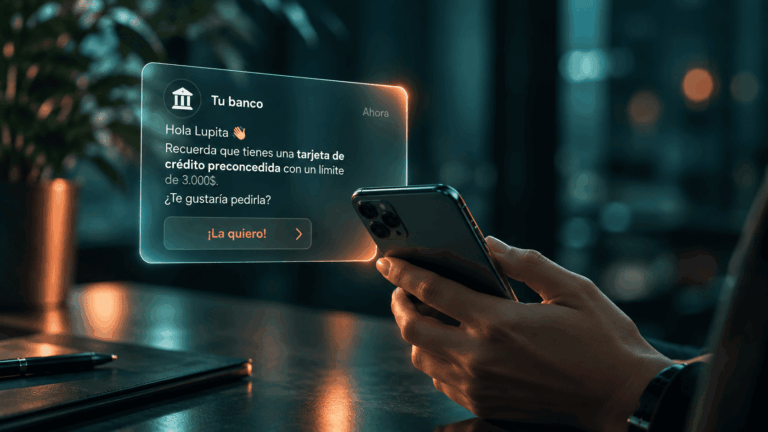
Además de disponer de varios canales, los usuarios valoran saber qué está pasando con sus operaciones y recibir avisos que puedan ayudarles a actuar. Una comunicación relevante y oportuna puede informar de una transacción, advertir de una incidencia o facilitar una decisión, sin exigir al cliente que consulte constantemente la aplicación. Esto es distinto de limitarse a aumentar la frecuencia de mensajes.
Cómo responder a las expectativas desde las comunicaciones bancarias
Responder a estas expectativas también exige decidir qué información necesita recibir el cliente, en qué momento y por qué canal. Los bancos pueden combinar avisos transaccionales, comunicaciones de servicio y mensajes personalizados, respetando las preferencias de cada usuario y la prioridad de las notificaciones críticas.
Latinia es un software para comunicaciones bancarias en tiempo real que permite conectar los eventos bancarios con decisiones sobre qué comunicar, a quién y cuándo, de acuerdo con las reglas definidas por la entidad.
Latinia permite a los bancos interpretar eventos transaccionales y aplicar reglas de decisión en tiempo real para activar comunicaciones relevantes. A través del Motor RTD Universal, pueden responder con avisos relacionados con operaciones o situaciones bancarias. El Motor RTD Next Best Action (NBA/O), por su parte, permite identificar acciones de servicio u ofertas oportunas según el contexto y los criterios del banco. Esto contribuye a atender necesidades concretas sin convertir cada interacción en una promoción.
Por último, el Motor RTD Suscripción permite a los clientes configurar determinadas preferencias de notificación, como el canal, el tipo de operación o el importe, dentro de las reglas de la entidad. Este nivel de personalización pone más control en manos del cliente, sin afectar a los avisos críticos que deban enviarse con independencia de la suscripción.
La importancia de unos tipos de interés competitivos
El atractivo de los tipos de interés favorables en cuentas de ahorro, préstamos personales y otros productos financieros puede influir significativamente en dónde deciden los consumidores aparcar su dinero o a quién deciden pedir prestado. Esta sección profundiza en las preferencias de los consumidores respecto a los tipos de interés y explora cómo varían estas preferencias entre las distintas generaciones.
Preferencias de los consumidores respecto a los tipos de interés de ahorro y préstamos
Los tipos de interés son algo más que números: son un reflejo directo del valor que los consumidores obtienen de sus bancos. En la encuesta estadounidense de The Ascent de 2024, las preferencias declaradas incluyeron:
- Cuentas de ahorro: Casi la mitad de los encuestados (49%) en 2024 consideraba que los tipos de interés de las cuentas de ahorro eran el factor más crucial para un producto financiero competitivo. Esta preferencia subraya la importancia que los consumidores conceden al crecimiento eficiente de sus ahorros.
- Préstamos personales: Los tipos de interés de los préstamos personales también tenían un peso significativo, con un 15% de los encuestados priorizando tipos competitivos en esta categoría. Este dato refleja el deseo de los consumidores de contar con opciones de préstamo asequibles.
Las diferencias generacionales determinan las preferencias bancarias: la Generación Z se centra en la banca digital y los préstamos personales, los Millennials y la Generación X valoran la comodidad digital y los tipos de interés competitivos, y los Baby Boomers dan prioridad a los tipos de interés altos para los ahorros y los certificados de depósito para la seguridad financiera. En la siguiente sección, exploraremos más a fondo estas distintas prioridades.
Para entender qué valoran los clientes de un banco también hay que tener en cuenta la transparencia de las condiciones, las comisiones aplicadas y la facilidad para comparar productos.
Tendencias generacionales en preferencias bancarias
Desde la Generación Z hasta los Baby Boomers, cada grupo tiene sus propias prioridades, influidas por los avances tecnológicos, las condiciones económicas y las etapas de la vida. Esta sección explora los matices de estas diferencias generacionales y la evolución de la importancia del acceso a los cajeros automáticos, la ubicación de las sucursales y las comisiones de las cuentas.
El estudio de Alkami de 2026, realizado con 1.500 usuarios de banca digital en Estados Unidos, muestra diferencias en control, educación financiera, asistencia y seguridad; estas preferencias también dependen de la situación personal y del mercado.
Prioridades bancarias de las distintas generaciones
Estas preferencias pueden agruparse por generaciones, aunque cada cliente mantiene necesidades y hábitos propios:
- Generación Z: Nativos digitales hasta la médula, la Generación Z da prioridad a las funciones bancarias móviles, las opciones de pago digitales y los productos financieros innovadores. Les preocupan menos los servicios bancarios tradicionales, como las sucursales físicas o el acceso a cajeros automáticos, y valoran más la rapidez, la comodidad y la integración tecnológica.
- Millennials: Tendiendo un puente entre la banca digital y la tradicional, los Millennials aprecian las capacidades de la banca online, pero también valoran la opción de las consultas en persona para asuntos financieros complejos. Son especialmente sensibles a las comisiones y prefieren los bancos que ofrecen cuentas sin comisiones y estructuras de precios transparentes.
- Generación X: Con muchos de ellos en la cima de sus carreras o gestionando carteras financieras sólidas, la Generación X valora una mezcla de eficiencia digital y asesoramiento financiero personalizado. Son más propensos a utilizar una combinación de servicios bancarios online y en la sucursal, equilibrando la comodidad con la necesidad de una planificación financiera más profunda y consultas.
- Baby Boomers: Tras haber sido testigos de la evolución del sector bancario durante décadas, los Baby Boomers muestran una mayor afinidad por los canales bancarios tradicionales, incluido el acceso a sucursales y el servicio de atención al cliente cara a cara. Aunque están abiertos a utilizar la banca digital para las transacciones rutinarias, a menudo prefieren las sucursales físicas para las decisiones financieras importantes y aprecian tener redes de cajeros automáticos accesibles.
El papel cambiante de los cajeros automáticos, las sucursales y las comisiones
El peso de los canales presenciales, el acceso al efectivo y las comisiones también varía según los hábitos de cada cliente:
- Acceso a cajeros automáticos: El acceso a los cajeros automáticos, antaño piedra angular de la comodidad bancaria, está perdiendo importancia para las generaciones más jóvenes, que confían cada vez más en los pagos digitales y los monederos móviles. Sin embargo, sigue siendo importante para las generaciones mayores que aprecian la flexibilidad de retirar dinero en efectivo sin incurrir en comisiones.
- Sucursales: La importancia de las sucursales físicas se está transformando. Aunque son menos importantes para los clientes más jóvenes, que prefieren las interacciones digitales, las sucursales siguen desempeñando un papel crucial para quienes buscan asesoramiento personal, servicios financieros complejos o prefieren realizar operaciones bancarias en persona.
- Comisiones de las cuentas: En todas las generaciones, hay una creciente intolerancia a las altas comisiones de las cuentas, con una marcada preferencia por la transparencia y la equidad en la fijación de precios. Esto es particularmente pronunciado entre los Millennials y la Generación Z, que buscan activamente servicios bancarios que ofrezcan el mejor valor sin costes ocultos.
Para las entidades, distinguir perfiles puede ayudar a ajustar la relación con el cliente, pero la segmentación de clientes en banca no sustituye la consideración de los datos y preferencias individuales al comunicarse con cada persona.
Preferencias generacionales con soluciones bancarias a medida
Los bancos se enfrentan al reto de atender a este amplio espectro de preferencias, lo que requiere un enfoque matizado de la oferta de servicios. Comprender las tendencias generacionales es esencial para desarrollar soluciones bancarias a medida que respondan a las necesidades únicas de cada generación. Esto implica adaptar las plataformas digitales y reevaluar el papel de los canales bancarios tradicionales y las estructuras de comisiones para alinearlas con las expectativas contemporáneas.
La capacidad del sector bancario para responder a estos cambios generacionales definirá su éxito en un panorama cada vez más competitivo. Al adoptar un modelo centrado en el cliente que valore la personalización, la comodidad y la transparencia, los bancos pueden establecer relaciones duraderas con todos los grupos de edad, sentando las bases para el crecimiento y la innovación en el futuro.
Ventajas de la banca online
La banca online ha transformado el panorama financiero, ofreciendo a los consumidores una comodidad y flexibilidad sin precedentes en la gestión de sus finanzas. Este cambio ha proporcionado innumerables ventajas que los canales bancarios tradicionales tienen dificultades para igualar.
Comisiones más bajas y ahorro de costes
Uno de los beneficios más tangibles de la banca online es la reducción de comisiones para los consumidores. Sin los gastos generales asociados al mantenimiento de sucursales físicas, los bancos online pueden trasladar este ahorro a sus clientes a través de comisiones más bajas y tipos de interés más altos en las cuentas de ahorro. Esta eficiencia de costes es un factor crucial que impulsa la popularidad de la banca online, ya que beneficia directamente al bolsillo del consumidor.
- Sin cuotas mensuales de mantenimiento: Muchos bancos online ofrecen cuentas corrientes y de ahorro sin comisiones mensuales de mantenimiento, en claro contraste con los bancos tradicionales, donde estas comisiones son habituales.
- Mayores tipos de interés sobre los ahorros: Los tipos de interés de los ahorros que ofrecen los bancos online suelen ser significativamente más altos que los de los bancos tradicionales, lo que los convierte en una opción atractiva para los consumidores que buscan maximizar el crecimiento de sus ahorros.
Funciones innovadoras de gestión de cuentas
Las plataformas de banca online ofrecen funciones innovadoras que permiten a los consumidores gestionar sus finanzas de forma más eficaz y eficiente. Estas funciones ofrecen comodidad, control y conocimiento de la propia salud financiera, todo ello accesible desde un ordenador o dispositivo móvil.
- Alertas en tiempo real: La banca online permite a los clientes configurar alertas en tiempo real para transacciones, saldos bajos y otras actividades importantes de la cuenta, lo que garantiza que se mantengan informados y puedan reaccionar rápidamente ante cualquier problema.
- Herramientas de presupuestación y planificación financiera: Muchos bancos online ofrecen herramientas integradas que ayudan a los clientes a presupuestar sus finanzas, realizar un seguimiento de los gastos y establecer objetivos financieros, proporcionando una visión global de su situación financiera.
- Fácil apertura y gestión de cuentas: Abrir y gestionar cuentas online es sencillo, y la mayoría de los procesos se completan con unos pocos clics. Esta facilidad de acceso fomenta el compromiso financiero y simplifica tareas como la transferencia de fondos, el pago de facturas y el ingreso de cheques mediante depósito móvil.
- Funciones de seguridad personalizables: Los bancos online suelen ofrecer opciones de seguridad avanzadas, como la posibilidad de bloquear temporalmente las tarjetas, establecer límites de gasto y personalizar las preferencias de alerta, lo que ofrece a los clientes tranquilidad y control sobre sus cuentas.
El papel de la tecnología en la mejora de la banca online
La columna vertebral de estas ventajas de la banca online es la tecnología avanzada que permite a los bancos ofrecer servicios seguros, eficientes y fáciles de usar.
Las soluciones de Latinia, por ejemplo, ayudan a los bancos a mejorar la relevancia y oportunidad de sus comunicaciones en tiempo real y a ofrecer experiencias bancarias personalizadas basadas en el contexto de las operaciones y las preferencias de los clientes. De este modo, pueden activar avisos sobre operaciones bancarias y permitir que el cliente configure sus preferencias para recibir determinadas notificaciones.
La experiencia bancaria integral
Ya no basta con ofrecer una única característica atractiva para que los bancos capten y retengan clientes. El consumidor moderno busca una experiencia bancaria integral que combine tipos competitivos y comisiones bajas con una seguridad sin fisuras y una comodidad inigualable.
Este enfoque integral ayuda a explicar por qué los usuarios no valoran un banco únicamente por el precio. La satisfacción del cliente bancario depende también de cómo se resuelven los problemas, de la claridad de la información y de la continuidad entre canales.
Además, a medida que evolucionan los valores sociales, la importancia de la responsabilidad social en las decisiones bancarias es cada vez mayor, lo que refleja un cambio hacia un consumismo ético en las finanzas.
En la práctica, el equilibrio incluye algo más que el producto: el cliente valora recibir información comprensible, poder elegir canales y disponer de respuestas cuando surge una incidencia. Por eso la banca centrada en el cliente parte de escuchar esas expectativas y trasladarlas a las interacciones cotidianas.
Una mezcla equilibrada de elementos esenciales
Para satisfacer las demandas de los consumidores actuales, los bancos deben equilibrar unos tipos de interés competitivos, minimizar las comisiones, garantizar una seguridad sólida y ofrecer comodidad mediante el acceso digital y unos servicios fáciles de usar. Destacar en estas áreas es esencial para aumentar la satisfacción del cliente y destacar en un mercado competitivo.

El papel de la responsabilidad social
Además de las consideraciones financieras, la responsabilidad social puede influir en las elecciones bancarias de los consumidores. Algunos clientes alinean sus actividades bancarias con sus valores y prefieren instituciones que demuestren responsabilidad medioambiental, equidad social y participación en la comunidad. Esta preferencia refleja una demanda de transparencia y prácticas éticas en los negocios, que se extiende a la forma en que los bancos invierten y operan.
Cómo podrían evolucionar las expectativas de los clientes bancarios en 2027
De cara a 2027, algunas expectativas de los clientes están ganando importancia. Los estudios publicados en 2025 y 2026 apuntan a una combinación de seguridad, servicios digitales sin fricciones, acompañamiento y comunicaciones más pertinentes.
Según Accenture, la digitalización puede generar relaciones más transaccionales y menos personales. Por su parte, el estudio de Alkami de 2026 encontró que un 44% de su muestra estadounidense deseaba que su entidad anticipara mejor sus necesidades y objetivos financieros.
- Más control: posibilidad de ajustar preferencias de comunicación, canales y avisos opcionales sin perder información crítica.
- Más utilidad en cada interacción: avisos relacionados con operaciones reales, gestiones pendientes o situaciones que requieren atención.
- Más confianza y claridad: explicar riesgos, condiciones y decisiones de forma comprensible, manteniendo canales de ayuda cuando sea necesario.
La cuestión para un banco no es simplemente enviar más mensajes o incorporar más tecnología, sino comprobar si cada interacción resuelve una necesidad concreta del cliente. Para profundizar en cómo anticipar necesidades y activar respuestas, puede consultarse el artículo sobre anticipación de necesidades del cliente.
TIP DEL EXPERTO
Antes de priorizar nuevas funcionalidades, clasifica las expectativas en dos grupos: las que el banco debe cumplir siempre (seguridad, claridad y acceso) y las que dependen del contexto (canal, momento y contenido de cada aviso). En comunicaciones, mide no solo el volumen enviado, sino si el mensaje fue útil, llegó a tiempo y respetó las preferencias del cliente.
Conclusión
A medida que nos adentramos en el cambiante escenario del sector bancario, está claro que satisfacer y superar las expectativas de los clientes es fundamental para el éxito. Las conclusiones derivadas del análisis de las preferencias de los consumidores ponen de relieve la demanda de una experiencia bancaria integral que combine tipos competitivos, comisiones mínimas, mayor seguridad y comodidad digital, junto con un creciente énfasis en la responsabilidad social. Los bancos se enfrentan al reto de adaptarse a estas demandas multifacéticas en este entorno dinámico para seguir siendo competitivos y relevantes.
En este ámbito, Latinia ayuda a los bancos a responder con comunicaciones relevantes y oportunas, a partir de los eventos, el contexto y las preferencias de cada cliente.
Para los bancos que buscan mejorar la relación con sus clientes, las tecnologías de comunicación y decisión en tiempo real pueden complementar sus sistemas digitales y sus estrategias de experiencia de cliente. Contacta con un experto de Latinia para explorar cómo adaptar estos casos de uso a las necesidades y reglas de tu entidad.
Preguntas frecuentes sobre qué quieren los clientes de banca
¿Qué valoran más los clientes de un banco?
Suelen valorar una combinación de seguridad y confianza, condiciones económicas claras, facilidad para operar, atención eficaz y servicios adecuados a sus necesidades. El peso relativo de cada factor cambia según la persona, el mercado y el momento.
¿Qué esperan los clientes de la banca digital?
Acceso sencillo y fiable a sus cuentas, operaciones rápidas, información comprensible, protección de sus datos y soporte cuando una gestión no puede resolverse mediante autoservicio.
¿Qué factores influyen en las preferencias de los clientes bancarios?
Influyen la edad y la etapa de vida, pero también los hábitos digitales, la situación financiera, la confianza en la entidad, los costes, la complejidad de cada operación y las experiencias previas con los canales de atención.
¿Por qué siguen siendo importantes las sucursales si crece la banca online?
Porque algunos clientes prefieren atención personal para decisiones complejas, incidencias o gestiones que requieren acompañamiento. Lo relevante es ofrecer continuidad entre los canales digitales y presenciales.
¿Cómo puede un banco responder a la demanda de comunicaciones personalizadas?
Puede combinar información de las operaciones con reglas de negocio y preferencias de comunicación para decidir qué aviso es útil, cuándo enviarlo y por qué canal, sin sustituir las comunicaciones críticas que deban entregarse.
¿Qué necesidades podrían ganar peso entre los clientes bancarios en 2027?
Los estudios recientes sugieren prestar especial atención al control sobre las comunicaciones, la sencillez de los procesos digitales, la prevención del fraude y las interacciones realmente útiles.