Una comunicación bancaria tiene más valor cuanto más cerca llega del momento que la motiva. El aviso de una compra con tarjeta es útil en los segundos que siguen al pago, mientras el cliente aún está en la tienda. La personalización en tiempo real parte de esa idea: cada operación del cliente se convierte en una oportunidad para comunicar en el momento más oportuno para él, en lugar de seguir un calendario de campañas.
Puntos clave
- La personalización en tiempo real convierte cada operación del cliente en una oportunidad para comunicar en el momento más oportuno.
- Frente a la campaña tradicional, la comunicación la activa un evento del cliente, no un calendario.
- La decisión sigue siempre la misma secuencia: evento, contexto del cliente, reglas de negocio, decisión y acción.
- Un motor de decisión determina el momento más oportuno para comunicar cualquier información.
- Personalizar también es decidir cuándo no comunicar.
Qué es la personalización en tiempo real en banca
Personalizar en tiempo real va más allá de insertar el nombre del cliente en un mensaje o de elegir el segmento correcto. Consiste en que un hecho concreto, como una operación bancaria, se convierta en una oportunidad de comunicación en el instante en que ocurre.
Ese hecho es lo que llamamos un evento: cualquier operación que el banco registra en el momento en que sucede. Puede ser una transacción con tarjeta, una transferencia, un ingreso de nómina, una retirada de efectivo o un cambio en el saldo.
Tres modelos ayudan a situar el salto:
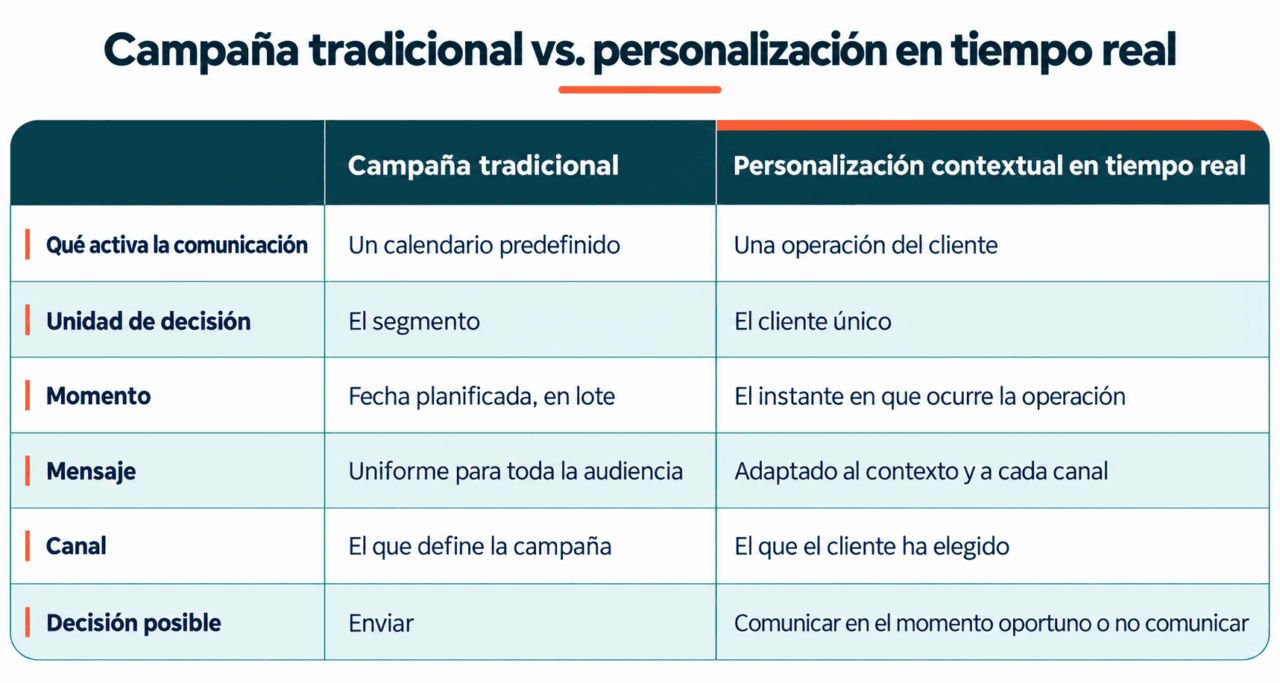
- Campaña tradicional. Es la lógica del marketing automation clásico. El banco define de antemano una audiencia, un mensaje y un calendario, y envía la misma comunicación a todo el segmento por correo, SMS o notificación.
- Personalización convencional. Adapta el contenido según el perfil y los datos históricos del cliente. Es la lógica de la segmentación de clientes en banca.
- Personalización en tiempo real. Una operación del cliente activa la decisión, y la comunicación se ajusta a lo que vive en ese momento.
Este último modelo es la forma más exigente de la hiper-personalización en banca, porque incorpora el tiempo como variable.
De las campañas tradicionales a la personalización contextual en tiempo real
Los correos masivos, el correo directo y los SMS promocionales han sido durante décadas el pilar de la comunicación bancaria. Llegan a un público amplio con mensajes uniformes, pero parten de un supuesto: que todos los clientes de un segmento se comportan igual. La comunicación llega según el calendario del banco, aunque el momento del cliente sea otro.
Cómo funciona: de la operación a la decisión
Un motor de decisión en tiempo real aplica esta lógica a cualquier comunicación, sea una alerta, un aviso informativo o una propuesta. Cada decisión sigue la misma secuencia:
- Se produce el evento, por ejemplo una compra con tarjeta.
- El motor lo cruza con lo que el banco sabe del cliente.
- Evalúa las reglas de negocio definidas por el banco.
- Decide si comunicar, qué y por qué canal.
- Activa la acción y mide el resultado.
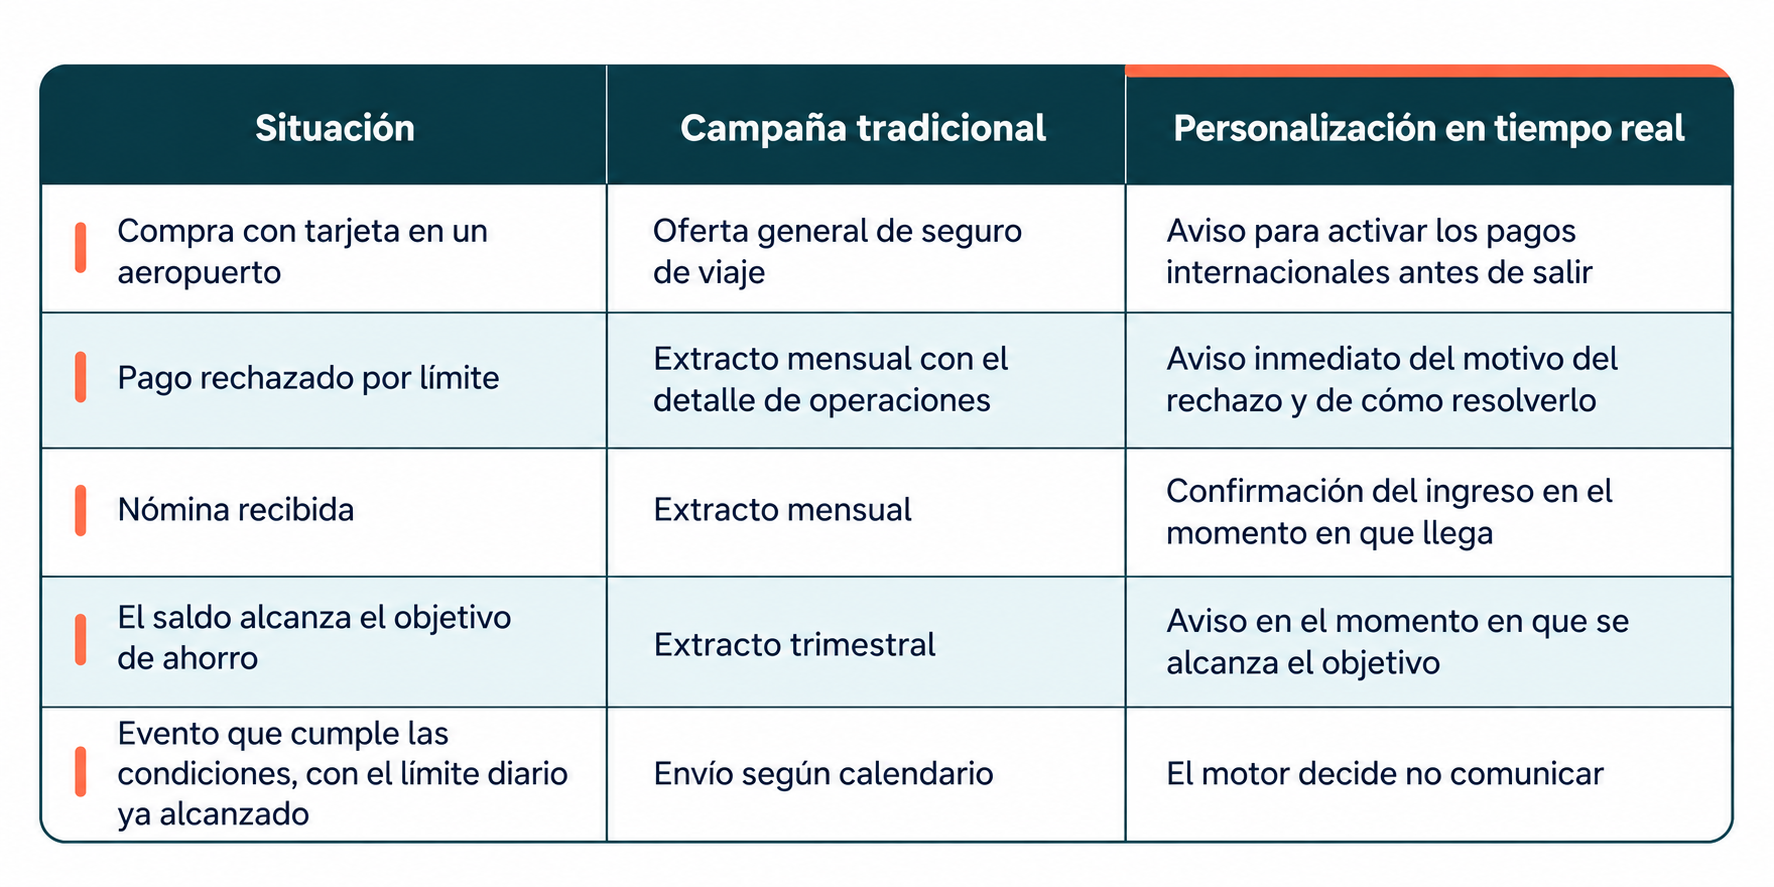
Un mismo evento puede llevar a decisiones distintas según el contexto. Por ejemplo, un cliente paga con tarjeta en un aeropuerto:
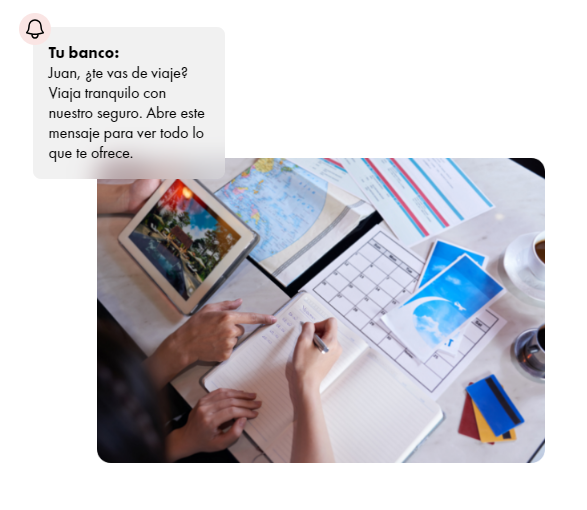
- Si el banco sabe que está iniciando un viaje al extranjero y no tiene activados los pagos internacionales, la decisión es mostrarle un aviso útil para activarlos.
- Si el cliente viaja habitualmente y ya tiene todo activado, la decisión es no comunicar nada.
Como cada decisión se basa en reglas, el banco puede explicar por qué comunicó algo y también por qué no lo hizo.
Qué señales permiten personalizar en tiempo real
Una decisión en tiempo real combina tres tipos de información:
- Las operaciones del cliente, a partir de los datos transaccionales en tiempo real: pagos, transferencias, ingresos, retiradas de efectivo o rechazos por límite.
- Lo que el banco ya sabe del cliente: los productos que tiene contratados (cuentas, tarjetas, préstamos), su comportamiento habitual y su historia.
- Las preferencias de comunicación que el cliente ha elegido.
La decisión surge del cruce entre las tres. La operación, el contexto del cliente y las reglas de negocio indican juntos si una comunicación aporta valor en ese momento.
Geolocalización: cuando el lugar cambia la relevancia
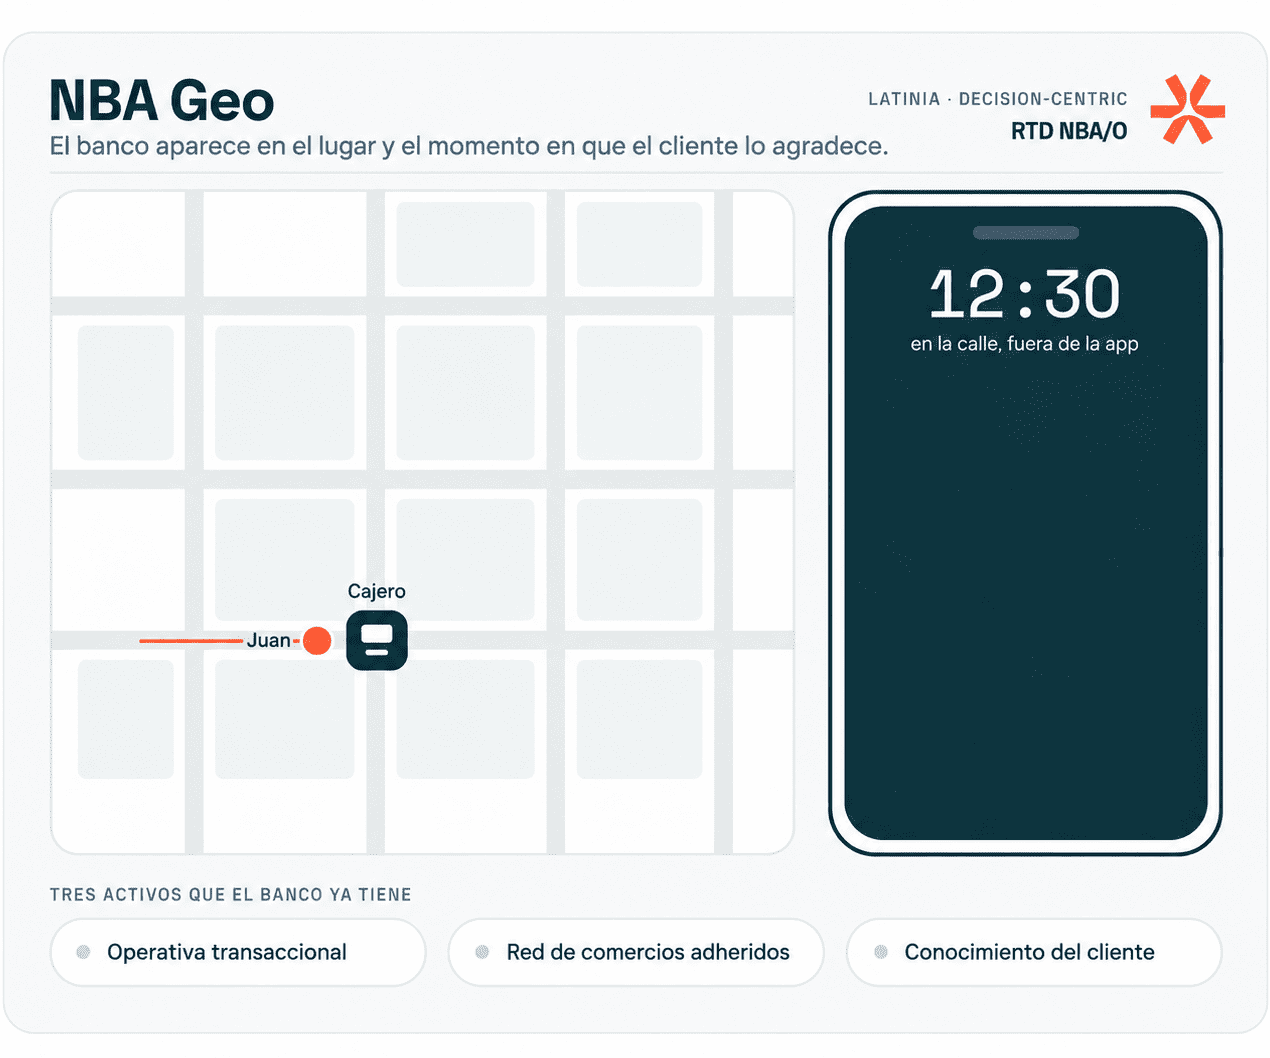
La geolocalización añade el dónde. Asociada a una transacción y con el consentimiento del cliente, permite interpretar mejor una situación, como una compra en un aeropuerto o un pago en una ciudad nueva. Enriquece la decisión cuando aporta valor, aunque no es un requisito de toda personalización.
Del momento al mensaje
Una vez el banco sabe cuándo comunicar, falta decidir cómo y por dónde. El objetivo es que cada notificación aporte valor más allá de informar: hablar al cliente en el tono, el momento y el contexto adecuados.
Para lograrlo, el mensaje se adapta a cuatro variables:
- El canal más adecuado en cada momento. Si el cliente tiene la app del banco, la notificación push. Si está en el extranjero, el SMS.
- El formato de cada canal. Una notificación push puede incluir imágenes, iconos y llamadas a la acción claras, adaptadas a cada cliente.
- Los datos de cada cliente, que se insertan mediante tokens hiperpersonalizados para dar contexto, como los últimos dígitos de la tarjeta o el importe de la operación.
- La normativa que aplica a cada comunicación.
Un ejemplo es una notificación push de bienvenida con imagen, tipografías distintas en el título y en el texto, y un tono cálido alineado con la identidad del banco. Su único objetivo es dar la bienvenida y hablar al cliente de tú a tú. Es la primera capa de personalización: la experiencia visual, que busca conectar emocionalmente con el cliente.
Todo ello con un tono y un estilo coherentes en todos los canales, gracias a plantillas que se escriben una vez y se adaptan a cada canal y a cada cliente.
Personalizar también es saber cuándo no comunicar
Más capacidad de personalización puede traducirse en más mensajes. Para que cada comunicación conserve su valor, el banco gobierna la decisión con cuatro criterios:
- Prioridad: las alertas críticas, como un aviso de fraude, van por delante de cualquier mensaje comercial.
- Límites de frecuencia: se fijan por acción, por tipo de operación y por cliente.
- Preferencias: cada cliente elige en un centro de preferencias qué alertas recibe, desde qué importe y por qué canal.
- Silencio: el motor puede decidir no enviar nada y explicar por qué.
Ejemplos de personalización contextual en tiempo real
Cada ejemplo compara la campaña tradicional con una comunicación decidida en el momento más oportuno para el cliente.
Empieza por las operaciones que más dudas generan en tus clientes, como un pago rechazado o un ingreso recibido. Define para cada una el momento y el canal en que la información le resulta útil. Son los casos en los que el tiempo real aporta valor desde el primer día.
Qué necesita un banco para personalizar en tiempo real
Un banco necesita siete capacidades:
- acceso a los eventos en tiempo real;
- datos de contexto del cliente;
- reglas de negocio;
- un motor de decisión;
- activación por canal;
- gobernanza de frecuencia y preferencias;
- medición de resultados.
Con estas piezas, la comunicación pasa a responder al momento de cada cliente.
Cómo lo resuelve Latinia
El Motor RTD Universal de Latinia aplica esta lógica a cualquier comunicación. Interpreta cada evento, lo cruza con el contexto del cliente y con las reglas del banco, y decide el momento más oportuno para comunicar, sea una alerta, un aviso informativo o una propuesta. Incorpora además control de saturación por acción, por tipo de operación y por cliente.
El Gestor de Plantillas, integrado en el Gateway de Alertas Críticas, permite escribir cada mensaje una vez y llevarlo a todos los canales (email, SMS, push, WhatsApp y RCS) con el control centralizado. Traduce el contenido, lo adapta a cada canal y a la normativa vigente e integra los datos dinámicos de cada cliente. También ofrece plantillas de respaldo ante fallos de entrega y un agente de IA que trabaja con lenguaje natural, en fase beta.
Latinia lleva más de 25 años ayudando a los bancos a comunicar en el momento más oportuno para cada cliente. Si quieres ver cómo aplicarlo en tu entidad, habla con nuestro equipo.
FAQs
¿Qué es la personalización en tiempo real en banca?
Es la capacidad de un banco para adaptar una comunicación a lo que le ocurre a un cliente en el instante en que ocurre. Una operación, como una compra con tarjeta o un ingreso, se cruza con lo que el banco sabe del cliente y con sus reglas de negocio. A partir de ahí, el banco decide si comunicar, qué y por qué canal.
¿En qué se diferencia la personalización en tiempo real de una campaña bancaria tradicional?
Una campaña tradicional define de antemano una audiencia, un mensaje y un calendario. En la personalización en tiempo real, es una operación del cliente la que activa la decisión en el momento en que ocurre. La comunicación se ajusta así al momento de cada cliente.
¿Qué datos puede utilizar un banco para personalizar una comunicación en tiempo real?
Tres tipos de datos: las operaciones del cliente en el momento en que ocurren, como pagos, transferencias o ingresos; lo que el banco ya sabe de él, como sus productos contratados y su comportamiento habitual; y las preferencias de comunicación que el cliente ha elegido. La geolocalización puede sumarse, siempre con consentimiento.
¿Cómo puede un banco evitar saturar al cliente con comunicaciones personalizadas?
Con cuatro criterios: prioridad de las alertas críticas sobre los mensajes comerciales, límites de frecuencia por acción, tipo de operación y cliente, preferencias que el propio cliente elige y la posibilidad de no enviar nada. Como la decisión se basa en reglas, el banco siempre puede explicar por qué.